
事業承継や成長戦略の手段としてM&Aが注目されるようになり、企業の売却・買収に関するニュースを耳にすることも少なくありません。「M&Aは大企業同士が行うもの」「専門的で難しい」といったイメージを持つ方も多いのではないでしょうか。
M&Aは検討を始めてから成約するまでに半年から1年、長ければ2年ほどの期間がかかります。相手企業との交渉や実務をスムーズに進め、理想的なM&Aを実現するためには、あらかじめ全体の手順や流れを把握しておくことが重要です。
本記事では、難しいイメージを持たれやすいM&Aの進め方を「検討・準備」「マッチング・交渉」「最終契約」の3つのフェーズに分けてわかりやすく解説します。
また、クロージング後の統合プロセス(PMI)や、売り手側が買い手側との交渉で意識すべき3つのポイントなど、M&Aを成功に導くための実践的なノウハウも紹介します。
AIマッチングシステム「KEPL」
経営者様の「想い」まで分析し、買手候補との相性を複数の軸でスコア化
成約後の「成功」を見据えた、最適な買手候補をご提案
KEPLが“本当に合う相手”との出会いをサポートします!
M&Aの全体的な手順や流れ
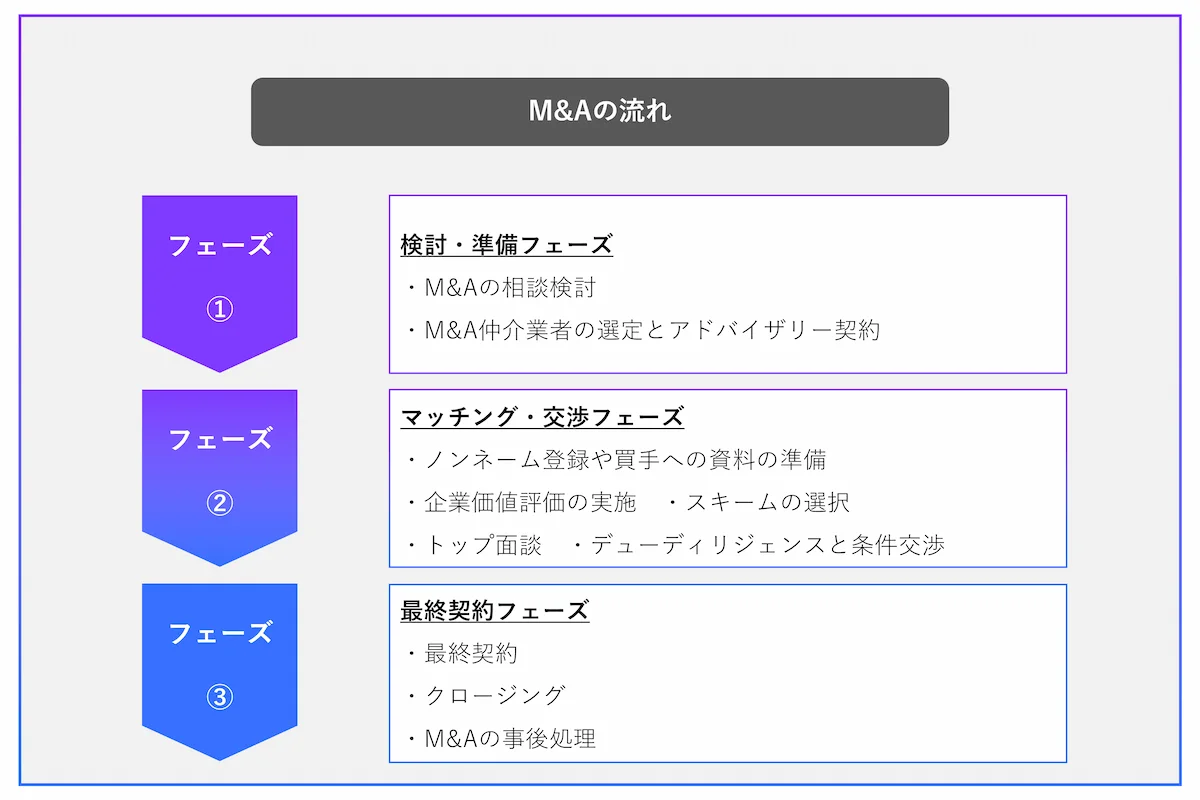
M&Aの実施には長い期間がかかりますが、全体の手順・流れを大きく分類すると主に3つのフェーズに分けられます。
| M&Aのフェーズ | 手順・流れ |
| 検討・準備 | 1. M&Aの相談・検討 2. M&A仲介業者の選定とアドバイザリー契約 |
| マッチング・交渉 | 3. 交渉相手となる企業の選定 4. 企業価値評価の実施 5. スキームの選択 6. M&A基本合意の締結 7. 買い手側企業によるデューディリジェンスと条件交渉 |
| 最終契約 | 8. M&A最終契約締結の内容やポイント 9. クロージング 10. クロージング後の手続き・実務 |
M&Aで最終的に企業の売却・買収が成立するまでにはフェーズごとに様々な手続きが存在するため、相応の手間と時間が必要です。M&A仲介業者など専門家のサポートを受けることで、M&Aの準備から成約までスムーズな進行が可能になります。
なお、M&Aに関する基礎知識は以下の記事でまとめているため、ぜひあわせてご覧ください。
▷関連記事:M&Aとは?意味・メリット・流れ・手法・費用をやさしく解説【2026年版】
フェーズ①:検討・準備
M&A全体の手順・流れの中で初期的なフェーズにあたるのが「検討・準備フェーズ」です。
このフェーズでは、主に以下を行います。
| ・M&Aの相談・検討 ・M&A仲介業者の選定とアドバイザリー契約の締結 |
▷M&Aの相談・検討
M&Aをなぜ行うのか、目的やビジョンを明確にしないまま相手方と交渉を初めてしまうと、途中で軸がぶれてしまい最適な形でM&Aを実現できなくなる可能性があります。
そのため、M&Aによる売却・買収を検討する際はM&Aを実施する目的を最初の段階で整理し、明確にしておくことが大切です。
売り手側がM&Aの検討段階で整理・確認すべきポイントは以下のとおりです。
| ・M&Aを行う目的・M&A後のビジョンを明確にする ・自社の純資産・負債など経営状況を把握する ・簿外債務など交渉上のリスクを洗い出す ・特許・独自ノウハウなど自社の強みを整理する ・譲渡対価、従業員の雇用継続、個人保証の解消など希望条件を整理する ・希望条件に優先順位を付け、譲れる条件・譲れない条件を明確にする |
また、買い手側がM&Aの検討段階で整理・確認すべきポイントは以下のとおりです。
| ・事業規模の拡大、新規市場への参入などM&Aの目的を明確にする ・M&Aによって獲得したい技術・ノウハウ・事業ネットワークなどを整理する ・買収候補となる企業の業種・地域・規模などの条件を決める ・自社とのシナジーが期待できる企業の条件を整理する ・買収候補先を選定する際の優先順位・基準を明確にする |
それぞれ目的を確認・整理し、M&Aを実施しましょう。
▷M&A仲介業者の選定とアドバイザリー契約の締結
M&Aは仲介業者などのサポートを受けて進めるのが一般的です。企業を売却する際は、法律や会計など専門性の高い知識や業務が必要になるため、売却先・買収先の選定や交渉を自社のみで行うのは、きわめて難しい場合が多いです。
M&Aをサポートする機関の例としては、M&A仲介会社や士業事務所、銀行、商工会議所などがあります。
それぞれにメリットやデメリットがありますが、M&Aを初めて行う場合は、M&Aの検討段階からクロージングまでを一貫してフォローしてくれるM&A仲介会社がおすすめです。
M&A仲介業者を選定する際は、以下のポイントを確認しましょう。
| ・M&Aの支援実績・成約実績 ・得意とする業種・分野 ・対応する企業規模・案件規模 ・相談から成約までの支援範囲 ・着手金・中間報酬・成功報酬などの料金体系 ・担当するM&Aアドバイザーの知識・経験や相性 |
複数のM&A仲介業者を比較し、自社の目的や案件に合った依頼先を選ぶことが重要です。
M&A仲介業者を選定したら、「アドバイザリー契約」を締結します。
アドバイザリー契約とは、M&A仲介会社にM&Aの仲介業務を依頼する契約を指し、M&Aアドバイザーの業務内容や範囲、報酬などを規定します。このアドバイザリー契約には、通常、機密情報を扱うM&Aでは欠かせない秘密保持契約の内容も盛り込まれています。
M&Aアドバイザーと長期間にわたってM&Aのプロセスを一緒に進めていくことになるため、知識や経験の有無だけでなく、自社の従業員や取引先、顧客などM&Aに関係する全員の状況を真摯に考えてくれる担当者であるかということも重要です。
実務を滞りなくこなすだけでなく、信頼のおけるアドバイザーを見つけましょう。
▷関連記事:「M&A仲介会社とは?FAとの違いや選び方、メリットや手数料の一覧・相場を紹介」
▷関連記事:「M&Aの相談先一覧|メリット・デメリットと費用、円滑に進めるポイントを解説」
▷関連記事:「M&Aアドバイザリーとは?業務内容やメリット、手数料や注意点を解説」
▷関連記事:「M&Aのアドバイザリー契約とは?契約形態・交渉方式の種類や報酬体系を徹底解説」
フェーズ②:マッチング・交渉
「検討・準備フェーズ」を経て、「マッチング・交渉フェーズ」に進みます。
マッチング・交渉フェーズでは、交渉相手となる企業の選定を行ったうえで、企業価値評価やM&Aのスキームを検討します。その後、条件などについて双方が合意した段階でM&A基本合意を締結し、買い手側によるデューディリジェンスや条件交渉へと進みます。
▷交渉相手となる企業の選定
マッチング・交渉フェーズでは、売り手側と買い手側がそれぞれ情報を提示・収集し、交渉相手となる企業を選定します。
売り手側はまず「ノンネームシート」と呼ばれる資料を作成します。ノンネームシートとは、会社が特定されない範囲で、事業内容や所在地、売上高などの概要をまとめた資料です。一般的には、売り手側のM&Aアドバイザーが買い手候補となる企業に売り手側企業を紹介する際に使用されます。
一方、買い手側はノンネームシートや独自に収集した情報を基に、M&Aによって期待できるメリットやシナジーなどを検討し、買収候補先を絞り込みます。ノンネームシートを確認して具体的な買収を検討する場合は、秘密保持契約を締結したうえで、売り手側から「企業概要書(IM)」などのより詳細な情報が開示されます。
企業概要書(IM)は、売り手側企業の会社概要や事業内容、財務状況、強みなどをまとめた資料です。買い手側はこれらの情報を基に分析を行い、M&Aの交渉を進めるかどうかを判断します。なお、ノンネームシートは秘密保持契約の締結前、企業概要書(IM)は原則として秘密保持契約の締結後に開示される点が異なります。
売り手側は買い手側へ正確な情報を提示できるよう、自社に関する資料を早い段階から準備しておくことが大切です。
▷関連記事:「M&Aの交渉において重要となる「ノンネームシート」とは」
▷関連記事:「M&AのNDA(秘密保持契約)とは?ひな形や締結の目的・タイミング・内容を解説」
▷M&Aにおける企業価値評価の実施
非上場企業は上場企業とは異なり市場において株式が取引されていないため、売却を検討する企業の株式価値評価を行って、譲渡価額を算出する必要があります。
売り手側は、自社にどの程度の価額があるかを把握しておくことで後の商談をスムーズに進めることが可能になります。なお、企業価値評価には以下の3種類の方法が用いられます。
・コストアプローチ:譲渡企業の純資産価値に着目した評価方法
・インカムアプローチ:譲渡企業の収益力に着目した評価方法
・マーケットアプローチ:株式市場やM&A市場における取引価額を基準に算定する評価方法
ノンネームシートや独自の調査によって得た情報を基に、ある程度の買収想定額を算出しておけば、M&Aの検討や交渉を進める際の判断材料として活用できます。
▷関連記事:「企業価値評価(バリュエーション)とは?M&Aで使用する算出方法をわかりやすく解説」
▷関連記事:「【企業価値評価】コストアプローチとは?メリット・計算方法・他の方法との違い」
▷関連記事:「【企業価値評価】インカムアプローチとは?DCF法の計算方法」
▷関連記事:「【企業価値評価】マーケットアプローチとは?よく使われる計算方法やシミュレーション方法」
▷M&Aスキームの選択
M&Aで用いられる主なスキームは以下のとおりです。
- 株式譲渡:株式を譲渡して経営権を移転する手法で、会社全体を引き継ぐ場合に用いられる
- 事業譲渡:特定の事業や資産・権利などを個別に譲渡する手法で、一部事業のみを売買する場合に適している
- 会社分割:特定事業に関する権利義務を別会社へ包括的に承継する手法で、事業の切り出し・再編を行う場合に活用される
- 株式交換:対象会社を完全子会社化する際に多く用いられる手法で、主にグループ再編や統合を目的とする場合に選択される
- 合併:複数の会社を1つの会社に統合する手法で、組織・事業を一体化する場合に用いられる
それぞれ引き継ぐ資産・契約・権利義務の範囲や必要な手続き、税務・会計上の影響が異なるため、自社の目的や戦略にあわせて慎重に選択することが重要です。
最大限のメリットが得られるよう、専門家とともに十分に検討することをおすすめします。
▷M&A基本合意の締結
M&Aを進めたいパートナー企業が見つかった後はいよいよ「トップ面談」を行い、M&Aを進める企業が決まったタイミングで「基本合意書」を取り交わします。
トップ面談は多くの場合、候補先企業が2~3社ほどに絞られたタイミングで実施します。トップ面談では、譲渡価格などの交渉はしないことが一般的であり、売り手側と買い手側の経営ビジョン、譲渡後の運営方針や経営状況などお互いの理解を深める場になります。
また、トップ面談では、自社にとって不利な情報であったとしてもきちんと相手に伝えることが重要です。後述のデューディリジェンスの段階で隠していた情報が明るみに出ると、買い手側が不信感を抱くことも多く、破談の要因にもなり得ます。
トップ面談が終わると、次に基本合意書を締結します。
基本合意書ではこれまでに話し合った条件や売却・買収に向けた今後の流れなどを整理し、譲渡価格やスケジュールなどを定めます。
基本合意以降は、従業員の協力が必要になるケースもあるため、この段階で社内のキーマンに限定してM&Aを告知する場合もあります。今後も前向きな姿勢で業務に取り組んでもらえるように、M&Aの意図を真摯に伝えることが大切です。
▷関連記事:「M&A契約における契約書の内容とは?意向表明書や基本合意書についても解説!」
▷買い手側企業によるデューディリジェンスと条件交渉
基本合意後、買い手側は売り手側に対して「デューディリジェンス(DD)」と呼ばれる企業調査を実施します。
デューディリジェンスでは、売り手側企業に対して法務や税務など様々な観点で調査を行います。また、基本的には、買い手側企業が選定した第三者の専門家に調査を依頼することになります。
デューディリジェンスを行う主な目的は、以下のとおりです。
・企業価値の確認調査
・ステークホルダーに対する説明責任
・M&Aの手法の決定
・表面化した問題の契約書への反映
・M&A後のスムーズな統合
M&Aのデューディリジェンスを行う期間は売り手側の規模や事業内容にもよりますが、中小企業の場合、現地での調査は1日~4日程度、買収監査レポートが完成するまでは約1週間~2週間程度の時間を要します。
また、デューディリジェンスの結果を鑑みて最終的な譲渡対価などを決定します。デューディリジェンスでは自社に関する幅広い資料が求められるため、売り手側はM&Aを進めながら資料の準備を早めに進めるようにしましょう。
▷関連記事:「M&Aのデューディリジェンス(DD)とは?流れ・やり方から調査項目、費用まで解説」
▷関連記事:「M&Aの条件交渉のポイントとは?内容やタイミング、成功させるテクニックを解説」
フェーズ③:最終契約
次に、「最終契約フェーズ」を解説します。
最終契約フェーズでは、基本合意で決定した事項にデューディリジェンスの結果を反映させ、最終契約の締結を進めていく流れをとります。その後、最終契約の内容に基づきクロージングを実施し、M&Aに伴う事後処理を行います。
▷M&A最終契約の締結
M&Aに関する最終的な合意内容を締結するのが「最終契約」です。
最終契約はM&Aの手法によって、株式譲渡であれば株式譲渡契約、合併であれば合併契約のように名称が変わります。最終契約の主な内容は、取引金額、表明保証、補償条項や解除条件などです。
最終契約は基本合意の内容を基に作成されることも多いため、基本合意の段階で内容をきちんと確認しておくことが重要です。また、基本合意には法的拘束力がありませんが、最終契約では法的拘束力があるため、契約前は十分に契約内容を確認するようにしましょう。
▷関連記事:「M&Aで必要な契約書は?種類や最終契約書(DA)の項目を解説」
▷クロージング
「クロージング」とは、最終契約に基づいて売り手側から買い手側に経営権を移転する手続きのことです。
クロージングをもってM&Aの手続き自体は完了し、M&Aが成約となります。株式譲渡の場合は、株式の譲渡によって経営権の移転が行われ、買い手側から対価の支払いが行われます。
また、クロージングは、クロージング条件を満たしていることが不可欠です。虚偽事項がなく、事前に取り決めたことがきちんと行われていれば問題ありません。
例えば、表明保証の内容がクロージング時において正確であることや、誓約事項が履行されていることなどがクロージング条件に挙げられます。クロージングは法的にM&Aを有効にするための手続きであるため、誤りが発生しないよう細心の注意を払いましょう。
▷関連記事:「M&Aのクロージングとは?前提となる条件や流れ、手続きをわかりやすく解説」
▷クロージング後の手続き・実務
クロージングにより経営権の移転手続きを実施した後は、M&Aの事後処理を行います。主な手続きは以下のとおりです。
| ・財務諸表の確定 ・所有権・契約関係の移転 ・許認可・届出 |
財務諸表の確定では、売り手企業がクロージング後に対象期間の財務諸表を確定します。また、最終契約に譲渡対価の価格調整条項が定められている場合は、クロージング時点の貸借対照表などを基に価格調整を行います。
所有権・契約関係の移転については、M&Aの手法によって必要な手続きが異なります。事業譲渡の場合は、資産の所有権や取引先との契約関係などを個別に移転する手続きが必要です。
一方、合併や会社分割では権利義務が包括的に承継されるため、原則として個別の移転手続きは不要ですが、登記などの手続きは必要になります。
許認可・届出についても、M&Aの手法によって取り扱いが異なります。事業譲渡では原則として買い手側で新たな申請が必要ですが、合併や会社分割では承継できる場合があります。ただし、許認可の種類によっては別途手続きが必要になる点に注意が必要です。
PMIの実施
PMIとは、Post Merger Integration(ポスト・マージャー・インテグレーション)の略称で、M&A後の経営統合作業のことを指します。PMIでは、主に以下の3つの統合が必要です。
・経営統合
・信頼関係構築
・業務統合
M&Aは、成立がゴールではありません。両社の経営方針や業務ルール、社員の意識を融合して、異なる企業の社内制度や文化を合わせた新たな経営管理体制を構築することによって、M&Aのシナジー効果の最大化を目指しましょう。
▷関連記事:「M&AのPMIとは?重要な理由や準備のタイミング、成功のポイントを解説」
M&A成約後に押さえておきたい重要なポイント
M&Aは、成約後の対応がきわめて重要となります。クロージングまで順調に終えた場合でも、M&A後の対応を疎かにすると得られるべきメリットが損なわれる可能性があるため、注意が必要です。
以下では、M&A成約後の重要なポイントを紹介します。
▷M&Aの事実を社内外に開示するタイミング
M&A成約前に情報が漏れてしまうと社員はM&A後の待遇や労働条件などに不安を感じ、人材の流出につながる可能性があります。そのため、一般的にM&Aの公表はM&A直後に行います。
M&Aの事実を自社の社員に伝える時は、M&Aの目的や今後の経営方針など説明をしっかり行うことが大切です。また、社員間で不公平感が生じないよう、説明会や個別面談で伝えるなどの工夫も必要です。
その他、取引先への報告もしなければなりません。M&A後も買い手側が取引を継続するのであれば、買い手側と売り手側が一緒に挨拶回りをするなど、協力して引継ぎを行う必要があるでしょう。
▷適切なPMI実施
買い手側にとっての主なメリットの1つとして、自社にはない強みを持つ企業を買収することによるシナジー効果が挙げられます。
しかし、異なる文化を持つ企業が1つになるのは容易なことではありません。PMIが失敗すると、期待していたシナジー効果を得ることができず、M&Aは両者にとってマイナスな取引になってしまいます。
M&Aを成功させるためにはPMIの成功が必要不可欠なため、準備段階から綿密に計画を立て、M&A成立後は経営統合作業に素早く移行できる体制を整えることが大切です。
▷関連記事:M&AのPMIとは?重要な理由や準備のタイミング、成功のポイントを解説」
買い手側との交渉で売り手側が意識すべき3つのポイント
M&Aを進める際、売り手側の企業にとって重要となるポイントはいくつかありますが、特に以下の点を意識しましょう。
・M&Aの目的・戦略を明確にする
・M&Aの条件のうち譲れない条件を整理しておく
・仲介業者や買い手側の選定は慎重に行う
M&Aの目的・戦略を明確にする
M&Aを進める前に、まず会社・事業を譲渡する目的と、M&A後に実現したい状態を整理することが大切です。事業承継や事業のさらなる成長、経営者の引退など、M&Aを検討する背景や目的を明確にしておきましょう。
あわせて、M&A後も事業に関わり続けるのか、それとも完全に引退するのかといった、経営者自身のM&A後のビジョンについても整理しておくことが重要です。目的やM&A後のビジョンを明確にしたうえで、買い手候補の選定や条件交渉における判断軸につなげていきましょう。
関連記事:「M&Aの目的とは?譲受企業・譲渡企業のそれぞれの目的を解説」
M&Aの条件のうち譲れない条件を整理しておく
買い手との交渉に入る前に、M&Aにおける希望条件を明確にし、優先順位を付けておくことが重要です。希望条件の具体例としては、以下が挙げられます。
| ・希望する譲渡対価 ・従業員の雇用継続 ・M&A後の経営者自身の関わり方 |
交渉の場では、相手側から様々な条件が提示されるため、事前に「絶対に譲歩できない条件」を決めておかないと、判断に迷う場面が生じやすくなります。条件の優先順位をあらかじめ整理しておくことで、買い手から条件を提示された際にも冷静かつスムーズな判断が可能になるでしょう。
仲介業者や買い手側の選定は慎重に行う
M&A仲介業者・FAを選ぶ際は、手数料の安さだけでなく、提供される業務内容や支援の質も含めて比較することが重要です。複数の仲介業者・FAを比較する際は、以下を確認するようにしましょう。
| ・成功報酬・最低手数料などの手数料体系 ・提供される業務の範囲・内容 ・担当者の資格やM&A業務の経験年数 ・担当者のM&A成約実績 |
また、必要に応じて「M&A支援機関登録制度」を活用することも選択肢の1つです。登録支援機関の種類や手数料の算定基準などを比較できるため、自社に合った仲介業者を見つけやすくなります。
買い手候補の選定においては、トップ面談などを通じて相手企業の経営理念・企業文化や経営者の考え方を確認することが大切です。譲渡条件の優劣だけで判断するのではなく、自社や経営者の希望に合う相手かどうかを十分に見極めたうえで選定するようにしましょう。
まとめ
難しいイメージのあるM&Aの手続きは、全体の流れを3つのフェーズに分けて理解することがおすすめです。また、M&A成約後の従業員や取引先への配慮も成功に欠かせない要素となります。
M&Aを実施するためには、法務や会計、税務などの幅広い専門知識が必要になる他、M&Aの手法によって流れや必要な手続きも異なります。M&Aで企業の売却・買収を成功させるために、知識と豊富な経験を持った専門家のサポートを受けながら進めることをおすすめします。
fundbookでは、M&Aアドバイザーの専門的な知見やテクノロジー、AIなどを活かし、豊富なネットワークを用いながら最適な相手を見つけて譲渡企業・譲受企業のマッチングを行っています。
日本全国に譲受企業ネットワークを持ち、47都道府県全てで支援実績があります。100名以上のアドバイザーが在籍し、各業界に精通した業界専門チームを編成しているため、業界特有の環境や課題を踏まえたサポートが可能です。
M&Aを検討中の方はfundbookにお気軽にご相談ください。