
自社の売却を検討している経営者の中には、「会社や事業の売却に最適な方法を知りたい」「譲受企業は従業員を大切にしてくれるだろうか」といった疑問や不安を抱えている方もいるのではないでしょうか。
譲渡側(売り手)が会社の売却を成功させるには、企業価値評価や売却先企業の選定方法などについて必要な情報を入手し、自社に合った方法を検討することが重要です。
本記事では、M&Aの基礎知識を紹介したうえで、売却と合併の違いや株式譲渡・事業譲渡の手続き、売却価格(企業価値評価)の決め方などを解説します。
▷関連記事:「M&Aの売り手企業のメリットや、手続きの流れと課題やリスク軽減方法」
▷関連記事:「事業売却とは?会社売却との違いやメリット・デメリット、価格算定の方法を解説」
安田 亮
https://www.yasuda-cpa-office.com/
この記事を監修した専門家
安田 亮(やすだ りょう)
公認会計士・税理士・1級FP技能士
1987年香川県生まれ、2008年公認会計士試験合格。大手監査法人に勤務し、その後、東証一部上場企業に転職。連結決算・連結納税・税務調査対応などを経験し、2018年に神戸市中央区で独立開業。
HP:https://www.yasuda-cpa-office.com/
M&Aによる売却(買収)とは?
M&Aは、大きく「合併」と「買収」に分けることができます。M&Aによる売却とは、買収を意味しており、対価と引き換えに会社や事業を第三者に譲り渡すことです。「株式譲渡」と「事業譲渡」に大別できます。
株式譲渡は、譲渡側(売り手)の株式を譲受側(買い手)が買取る方法となり、株式の買い取りによって譲渡側の経営権は譲受側に移動します。
これは譲受側が譲渡側に株式の対価を支払い、株主名簿を書き換えるというシンプルな手法です。中小企業のM&Aでは、株式譲渡が用いられるケースが多いです。
一方、事業譲渡は、譲渡企業内の特定事業の全部または一部のみを切り出して譲渡する手法です。事業譲渡では経営権を譲渡するのではなく、対象の事業の工場、設備、店舗、特許、ブランドなどに加え、その事業にかかわる販路やノウハウなどを個別に譲渡します。
合併と売却(買収)との違いは?
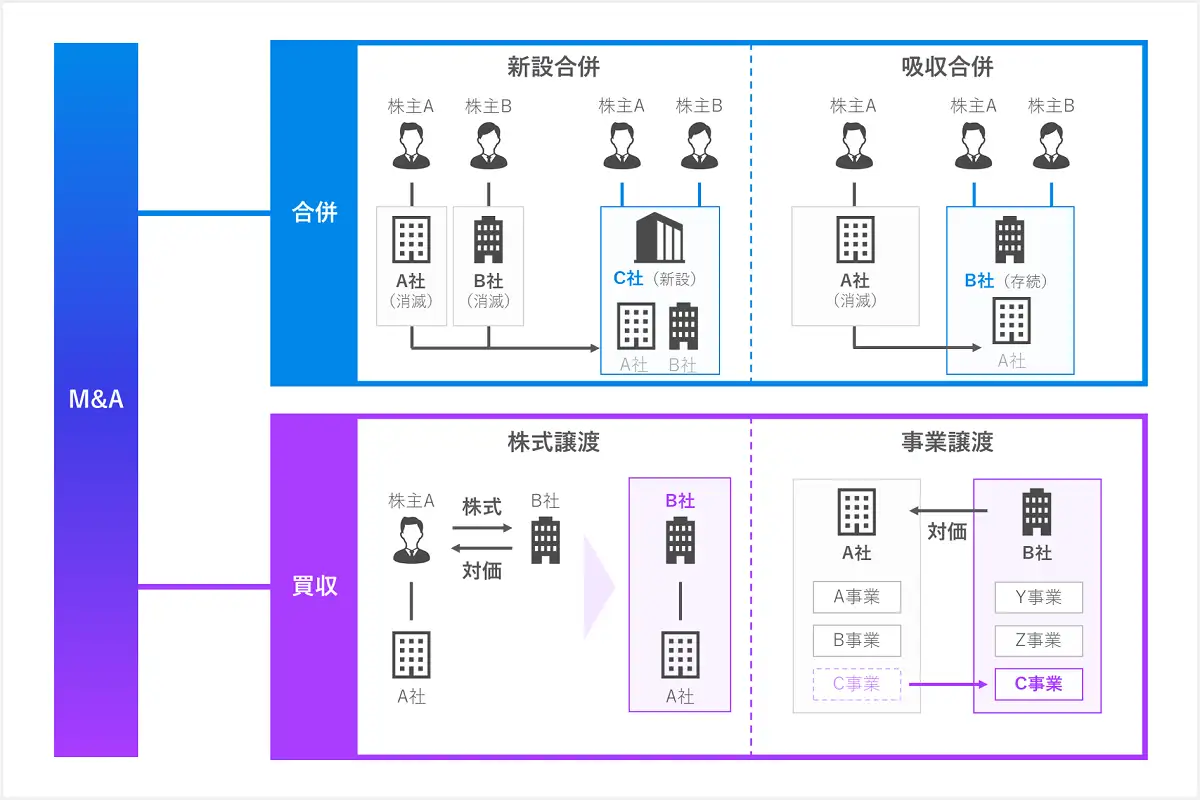
M&Aの意味する「合併」と「売却(買収)」では、取引の仕組みや、譲渡側の会社・事業の扱いが異なります。
| ・合併:譲渡側の会社は消滅する ・売却(買収):譲渡側の会社・事業は存続し、事業譲渡では対象事業のみを譲渡できる |
合併とは複数の会社が1つの会社になることです。
合併には「吸収合併」と「新設合併」があります。吸収合併では、合併後も存続する会社を「存続会社」、消滅する会社を「消滅会社」と呼びます。吸収合併は、存続会社が消滅会社の権利義務を包括的に承継する手法です。
一方、「新設合併」は、合併に伴い新しい会社を設立し、合併当事会社が全て消滅したうえで、その権利義務を新設会社に承継させる手法です。
M&Aで会社や事業を売却(買収)する手法
M&Aは、大きく「検討・準備フェーズ」「マッチング・交渉フェーズ」「最終契約フェーズ」の流れで実施されます。
| フェーズ | 主な内容 |
| 検討・準備 | M&Aの相談・検討 自社の経営状況や純資産、負債などの把握 M&A仲介業者選定・M&Aアドバイザーとのアドバイザリー契約 |
| マッチング・交渉 | ノンネームシートや企業概要書などの資料作成 M&Aスキームの選択 トップ面談 M&A基本合意・デューディリジェンス |
| 最終契約 | M&Aの最終契約締結 クロージング M&Aの事後処理・PMI |
売却を成功させるには、双方のM&Aの基本的な合意(基本合意)後の手順を1つずつ確実に踏んでいく必要があります。また、M&Aにおける会社や事業の売却には、以下の方法が用いられます。
| ・株式譲渡 ・事業譲渡 |
それぞれの手続きや流れを以下で解説します。
なお、M&A全体の流れを詳しく知りたい方は、以下の記事もあわせてご覧ください。
▷関連記事:「M&Aの手順・流れは?売却検討からクロージングまでの進め方を徹底解説」
株式譲渡の手続き ・流れ
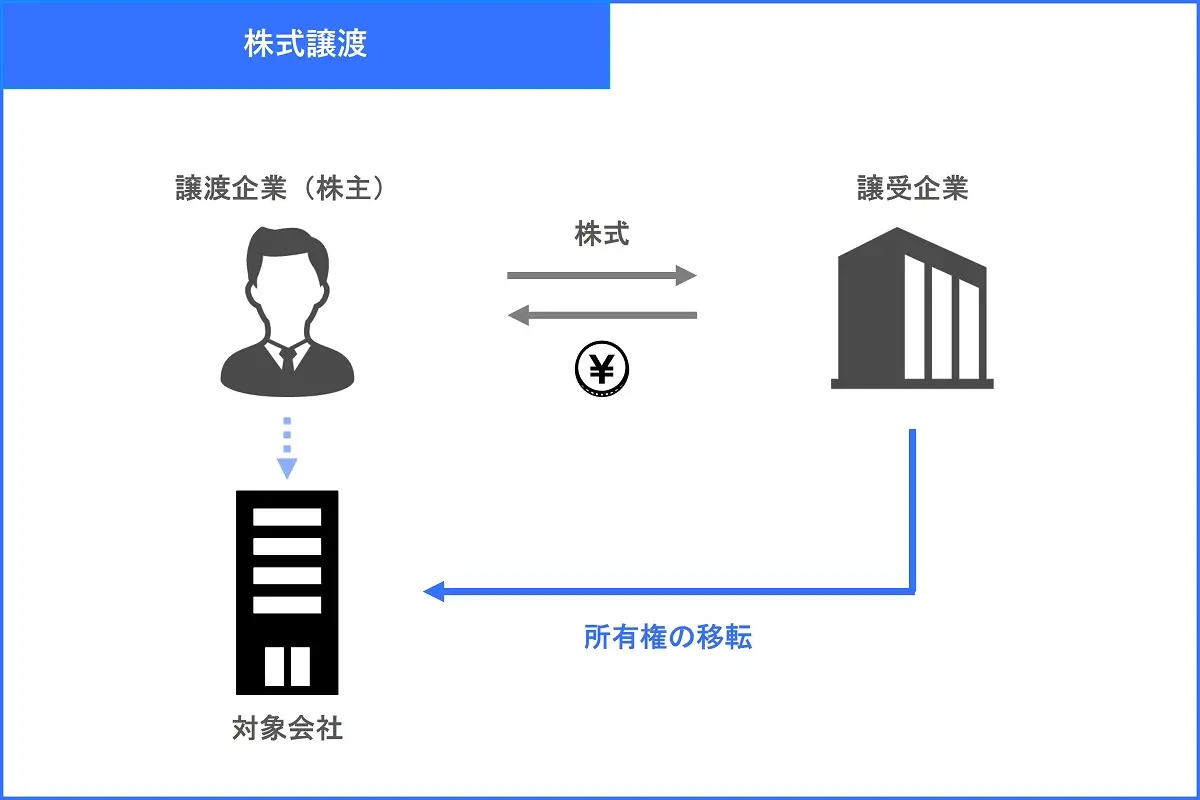
株式譲渡とは、譲渡企業(売り手)の株主が、保有株式を譲受企業(買い手)または個人に譲渡することで、会社の経営権の移転を図る方法です。株式譲渡の一般的な手続き・流れは、以下のとおりです。
| 1. 譲受側によるデューディリジェンス(企業調査) 2. 株式譲渡の承認を請求する 3. 株主総会または取締役会などで承認を得るを開催する 4. 株式譲渡契約を締結する 5. 対価の対価の支払い・株主名簿の名義書換を行う |
まず、譲受側(買い手)はデューディリジェンス(企業調査)を行います。譲受側は取引に伴うリスクを把握するため、譲渡側(売り手)に対して財務・税務・法務などの様々な調査を行います。
非公開会社では、定款で株式の譲渡に会社の承認を必要とする旨を定めているケースが一般的です。譲渡制限株式を譲渡する場合は、会社に対して株式譲渡の承認を請求し、所定の機関から承認を得る必要があります。
株式譲渡承認請求を受けた会社は、株主総会や取締役会など、定められた機関で譲渡を承認するかどうかを決定します。取締役会設置会社では、原則として取締役会が承認の可否を決定する仕組みです。
株式譲渡の承認など必要な手続きを進めたうえで、譲渡側と譲受側の間で株式譲渡契約を締結します。株式譲渡契約には、株式数や対価などの内容を盛り込みます。
株式譲渡契約の締結後、対価の支払いや株主名簿の名義書換などを行います。株主名簿に譲受側の氏名・名称などを記載することは、会社などに対して株式の取得を主張するために必要です。
▷関連記事:「株式譲渡とは?メリット・デメリットや手続きの流れ、注意点や税金について徹底解説」
▷関連記事:「株式譲渡の手続きがわかる!具体的な手順をパターン別に完全ガイド」
▷関連記事:「株主総会とは?目的から決議事項・方法や開催時期・場所までわかりやすく解説」
事業譲渡の手続き・流れ
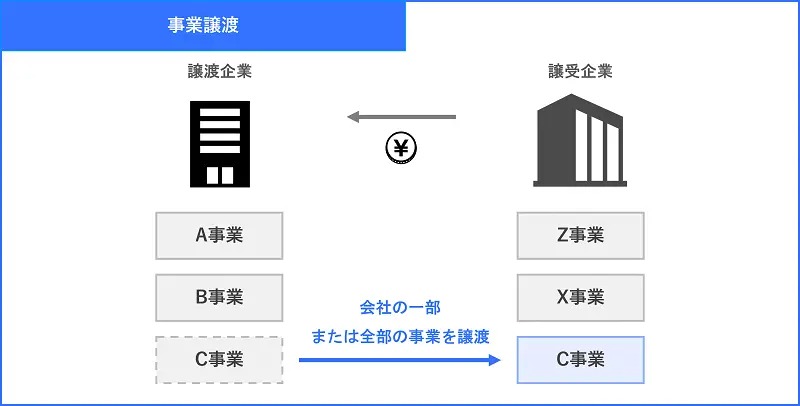
事業譲渡とは、会社の一部または全部の事業を他社などの第三者に譲渡(売却)する方法です。事業譲渡の一般的な手続き・流れは、以下のとおりです。
| 1. 譲受側によるデューディリジェンス(企業調査) 2. 会社の機関設計や取引内容に応じて社内承認を得る 3. 事業譲渡契約を締結する 4. 株主総会の承認が必要な場合は、所定の手続きを経て特別決議を得る 5. 対価の支払い、財産の移転や許認可の引継ぎ手続きなどを行う |
株式譲渡と同様に、まず譲受側(買い手)によるデューディリジェンスが行われます。譲受側はその結果を踏まえ、会社の機関設計や取引内容に応じて必要な社内承認を得る流れです。譲渡側(売り手)についても、同様に必要な社内手続きを進めます。
その後、譲渡側と譲受側の間で事業譲渡契約を締結します。株主総会の承認が必要な場合は、所定の手続きを経たうえで特別決議による承認が必要です。
最後に、対価の支払いに加え、財産の名義変更や必要な許認可の手続きを行います。
▷関連記事:「事業譲渡とは?メリット・デメリットや流れ、具体的な手続き、税金について徹底解説」
▷関連記事:「事業譲渡の手続きとは?進め方や期間、債権者保護の手続きまでを解説」
▷関連記事:「事業譲渡と株式譲渡の違いとは?メリット・デメリットとM&Aの手法として判断するポイントを解説」
M&Aでの売却価格の決め方(企業価値評価)
M&Aで会社や事業を売却する際には、自社の価値を客観的に把握するために「企業価値評価(バリュエーション)」を行います。また、買い手側も買収対象の価値を評価し、その結果をもとに買収価格を検討します。
なお、企業価値評価で算出された金額が、そのまま売却価格になるわけではありません。最終的な売却価格は、事業の将来性やシナジーなども踏まえ、当事者間の交渉によって決定されます。
企業価値評価の算出方法は、主に以下の3つです。
| ・コストアプローチ ・マーケットアプローチ ・インカムアプローチ |
それぞれ現在の経営状態や今後の展望、事業の特性などを考慮し、対象企業に適した評価方法で算出します。
企業価値評価の考え方を理解しておくことは、売却価格の妥当性を検討するうえで重要です。
▷関連記事:「企業価値評価(バリュエーション)とは?M&Aで使用する算出方法をわかりやすく解説」
コストアプローチ
コストアプローチは、譲渡企業の純資産価値に着目した評価方法です。そのため、客観性に優れた評価を行うことができ、中小企業のM&Aではよく用いられます。中でもよく用いられるのは、「簿価純資産法」と「時価純資産法」の2つです。
簿価純資産法は、貸借対照表上の帳簿価格に基づいて譲渡企業の価値評価を実施します。時価純資産法は、事業の資産や負債を時価に置き換えて算出する方法です。
| メリット | 譲渡企業が保有する資産や負債の価値が明確になり、客観性が高い 計算が簡単 |
| デメリット | 将来的な収益性を評価できない 帳簿上の数値と実態に乖離が生じる可能性がある |
▷関連記事:「【企業価値評価】コストアプローチとは?メリット・計算方法・他の方法との違い」
マーケットアプローチ
マーケットアプローチは、株式市場やM&A市場における取引価額をもとに算出する評価方法です。客観的な価値を算定することができますが、中小企業と同じビジネスモデルで同規模の上場企業を探し出すことが難しいという欠点があります。
マーケットアプローチの代表的な方法は「市場株価法」と「マルチプル法」です。
市場株価法では、企業の株式の市場価格を基に企業価値を算出します。マルチプル法は、対象となる企業と類似する企業の株価倍率(マルチプル)を基準に企業価値を計算します。
| メリット | 実際の株式市場の相場や動向を価格に反映できるため、客観性が高い 将来的な収益性も反映できる |
| デメリット | 譲渡企業と同等の事業規模・内容の企業がなければ評価できない 株式市場の影響を受けやすい |
▷関連記事:「【企業価値評価】マーケットアプローチとは?よく使われる計算方法やシミュレーション方法」
インカムアプローチ
インカムアプローチは、譲渡企業に今後見込まれる収益やキャッシュフローに基づいて、リスクなどを考慮して企業価値を算出する評価方法です。会社が持つ将来の収益獲得能力や固有の性質を評価結果に反映させられる点で優れていますが、将来情報に対する恣意性が排除されにくいという問題もあります。
インカムアプローチでよく採用される方法は「DCF(Discounted Cash Flow)法」です。DCF法では、将来的に期待されるキャッシュフローを現在価値に割り引いて企業価値を算出します。
| メリット | 将来的な収益性を価格に反映できる シナジー効果による影響も考慮できる |
| デメリット | 将来的な予測のため、客観性が担保されにくい傾向がある 情報の収集に時間を要することがある |
▷関連記事:「【企業価値評価】インカムアプローチとは?DCF法の計算方法」
M&Aの売却益にかかる税金
M&Aの売却益には税金がかかります。税金の種類はM&Aの手法によって異なるため、事前に理解しておきましょう。
本記事では、中小企業のM&Aで用いられることが多い、株式譲渡と事業譲渡の際に発生する税金を紹介します。
なお、以下の記事でも詳しく紹介しているため、あわせてご覧ください。
▷関連記事:「M&Aにかかる税金は?株式譲渡・事業譲渡に分けて節税方法も紹介」
株式譲渡の売却益にかかる税金
株式譲渡は、譲渡側が「個人」の場合と「法人」の場合で売却益にかかる税金が異なります。
| ・個人:所得税(復興特別所得税含む)+住民税 ・法人:法人税等(法人税、地方法人税、法人住民税、事業税など) |
ここでは、個人株主が株式を譲渡する場合にかかる税金を中心に紹介します。
個人の場合、株式譲渡で得た譲渡所得には、所得税(復興特別所得税を含む)と住民税がかかります。株式譲渡による譲渡所得等は申告分離課税となり、原則として他の所得と区分して税額を計算します。
課税の対象は、株式譲渡の際の譲渡価額から必要経費を引いた額です。例えば、譲渡金額が5,000万円、取得費が2,000万円、株式譲渡のために発生した手数料が300万円かかった場合、5,000万円から2,300万円を引いた2,700万円が課税対象となります。
この場合、取得費とは株式を取得するために支払った金額などです。また、株式譲渡のために直接要した委託手数料などは、必要経費として認められる場合があります。
このように計算された譲渡所得等には、所得税15%、復興特別所得税0.315%、住民税5%をあわせた20.315%が課されます。概算する際は、譲渡所得等の約2割が税金としてかかると考えるとよいでしょう。
事業譲渡の売却益にかかる税金
事業譲渡では課税対象が法人になるため、売却益に法人税(法人税、地方法人税、法人住民税、事業税など)がかかります。譲渡所得にかかる法人税等の計算方法は、以下のとおりです。
| ・譲渡益=譲渡金額-(譲渡資産-譲渡負債) ・法人税等=(譲渡益+その他本業の利益等)×実効税率 |
実効税率は、会社の規模や所得に応じて異なりますが、一般的には30%程度になるケースが多いです。
なお、事業譲渡では、土地などの非課税資産を除き、譲渡する建物・設備・営業権などの課税資産に消費税がかかります。譲受側が消費税相当額を含む対価を支払い、譲渡側が消費税の課税事業者である場合には、課税資産を譲渡した譲渡側が消費税を申告・納付します。
M&Aで会社や事業を売却するメリット
会社および事業の売却は、譲渡側(売り手)である経営者だけでなく、働いている従業員にもメリットがあります。主なメリットとして挙げられるのは以下の3つです。
| ・事業を継続し従業員の雇用を守ることができる ・経営基盤を強化できる ・譲渡側は創業者利益を確保できる |
それぞれ解説します。
事業を継続し従業員の雇用を守ることができる
譲渡側がM&Aで会社を売却するメリットの1つに、事業の継続と従業員の雇用維持があります。後継者不在などを理由に廃業を選択した場合、それまで築いてきた事業は消滅し、従業員の雇用も失われてしまいます。
こうした事態を回避するために、第三者へのM&Aが有効な選択肢となります。買い手企業のもとで事業を存続させることで、従業員の働く場を守ることができるのです。
経営基盤を強化できる
事業譲渡によって、不採算事業や本業との関連性が薄い事業を切り離すことができます。事業を整理することで、人材や資金などの経営資源を採算性の高い事業や注力分野に振り向けやすくなり、事業の選択と集中につながる点がメリットです。
また、事業の売却によって得た資金を、新規事業への投資や既存事業の強化などに活用することも考えられます。M&Aは、経営資源を有効活用しながら事業の成長や再構築を図る手段の1つといえるでしょう。
株式譲渡の場合は、譲受企業の傘下に入ることで、資金だけでなく、人材・販売網・技術・ノウハウなど、相手企業が持つ経営資源を活用できる可能性があります。こうした経営資源を相互に活用することで、経営基盤の強化や事業の成長につながる場合があります。
譲渡側は創業者利益を確保できる
会社の売却によって創業者利益を確保できるかもしれません。創業者利益を得ることができれば引退後の生活資金の確保も見込めるでしょう。
また、創業者が会社の連帯保証人になっている場合、多くのケースで譲受側が個人保証を引き継いでくれますが、取引金融機関と事前に協議し、必要に応じて最終契約の条件として定めておくことが重要です。
事業譲渡のスキームを活用する際は、個人に対してではなく会社に対価が支払われるため、譲渡後の引き継ぎ業務などへの報酬として支払われることもあります。
M&Aで会社や事業を売却するデメリットと対処法
会社および事業の売却には、以下のようなデメリットが発生する可能性があります。
| ・事業の運営方針が変わる ・雇用条件が変わる ・取引先との関係が変わる |
以下では、それぞれの対処法を解説します。
事業の運営方針が変わる場合
会社や事業を売却すると、その後の事業の進め方は、原則として譲受側(買い手)に委ねられることになります。そのため、譲受側の運用方針が、譲渡側(売り手)の考え方と必ずしも一致するとは限りません。
事業の運営方針については、事前に譲渡側と譲受側の間で将来の方向性を十分に話し合い、認識のずれを抑えることが重要です。譲受側には、事業の成長や経営資源の獲得など、それぞれの買収目的があります。
譲渡側は譲受側の考えを事前に確認し、M&A後の事業の方向性を把握しておくとよいでしょう。また、M&A後も維持したい方針がある場合は、事前に譲受側へ伝えておくことが大切です。
雇用条件が変わる場合
M&A後も従業員の雇用が継続される場合でも、賃金などの労働条件が悪化すれば、従業員の退職につながる可能性があります。
従業員の処遇については、譲渡側と譲受側が事前に協議し、M&A後の雇用や労働条件に関する方針を確認しておくことが重要です。従業員の離職は、M&A後の事業運営に影響を及ぼす可能性も考えられます。
また、雇用条件が変わる場合には、従業員に変更内容や理由を十分に説明し、法令に沿って必要な手続きを行うことが大切です。
取引先との関係が変わる場合
M&Aのスキームや売却後の方針によっては、従来どおりの取引を継続できない場合があります。取引先との関係が変化するリスクは、譲渡側がM&Aの目的や今後の方針を丁寧に説明することで、一定程度抑えられる可能性があります。
取引先との関係性を考えるうえで、確認しておきたいのがチェンジオブコントロール条項です。これは、契約当事者の経営権が移動した場合に、相手方への通知や承諾、契約の解除などについて定める条項を指します。
通知の時期によっては取引に影響を及ぼす可能性もあるため、契約内容を確認したうえで、情報開示の方法やタイミングをM&Aの専門家に相談することが重要です。
▷関連記事:「チェンジオブコントロール条項(COC )」とは?目的や注意点を徹底解説」
▷関連記事:「M&Aの相談先一覧|メリット・デメリットと費用、円滑に進めるポイントを解説」
M&Aによる売却を成功に導く方法
譲渡側が会社の売却を成功に導くには、譲受側のニーズを把握するとともに、自社に適した譲受先を捜すことが重要です。
| ・譲受側にとって魅力的な会社になる ・譲受企業の探し方を確認する ・譲受企業の目的を理解する |
それぞれを詳しく見ていきましょう。
譲受側にとって魅力的な会社になる
他社から事業を買収しようとしている譲受側(買い手)は、その会社がどのような事業を展開しているかなどを詳しく調べます。その際、会社や事業の売却を検討している経営者(譲渡側)は、その事業を譲受側が魅力的に感じるようにしておくことをおすすめします。
譲受側が魅力的に感じられるようにするためにも、M&Aの検討段階から譲渡側は次のことを準備しておきましょう。
| ・収益性を改善する ・借入金を圧縮する ・債務と資産を整理する ・経営権(株式)を集中させておく ・自社の特徴や取引先を洗い出しておく |
収益性を上げることは簡単なことではないうえ、収益が上がらないことを売却の理由として検討している譲渡側もいるでしょう。しかし、「収益性を上げること」と「収益を上げること」は異なります。仮に収益を上げられなくても、収益性を高められるケースはあります。
M&Aの準備として事業の生産性を向上させたり効率化させたりしておけば、譲受側は「このまま推移すれば収益が上がりそうだ」と判断できます。生産性の向上、業務の効率化、人材育成、技術力の向上、取引先との連携の強化などによって収益性の改善が図れます。
また、一般的に譲受側は、譲渡側(買収される会社)に自社の持っていない特徴や取引先が含まれていることを期待します。そのため、譲渡側は日頃から、優れたビジネスモデルを構築し、優良な取引先の開拓に努めましょう。
譲受側はM&Aによって譲渡側の債務などを引き継ぐことも多いため、借入金や債務や資産を詳しく知ろうとします。したがって、譲渡側は、借入金の圧縮と債務の整理をすることをおすすめします。
資産は譲受側に評価されるため、資産の一覧表などを作成し譲受側が一覧できるようにしておくと良いでしょう。
譲受企業の探し方を確認する
譲受企業の探し方には様々な方法がありますが、主に以下の依頼先が考えられます。
| ・マッチングサイト ・商工会議所 ・M&A仲介会社 |
独力で相手先候補企業の情報集めや選定を進めることは難しいことも多いため、M&Aを実施する際は、業者に依頼することが一般的です。
マッチングサイト
M&Aの相手探しのマッチングサイトに登録して、サイト上で相手を探す方法です。登録は無料でできる場合が多く、数千件もの案件を掲載しているサイトもあります。成約時の手数料が安いことがメリットですが、M&Aの交渉や手続きのサポートは行っていないことも多いです。
▷関連記事:「M&Aマッチングサイトとは?メリット・デメリットやおすすめの比較方法を紹介」
商工会議所
商工会議所の持つ地域に根ざした情報や、地元の企業のネットワークを活用して、相手を探してもらう方法です。
全都道府県に存在し、市の区域単位で設置される公益法人の組織のため、地元企業の情報に強いというメリットがあります。また、事業承継に向けての経営支援を行っている会議所も存在します。しかし、M&Aに関するサポート業務を専門に行っているわけではないため、登記、税務の処理などの手続きはサポートしていないことがあります。
M&A仲介会社
M&A仲介会社に依頼して、希望にあった譲受企業を探す方法です。M&A仲介会社は譲渡側の希望を鑑みて、譲受候補の企業に打診します。M&A仲介会社は自社にあった企業を選定してくれることが期待できます。
M&A仲介会社では、M&Aで必要となる書類の準備や交渉など、M&Aの成約まで一貫したサポートが提供されます。M&Aでは税務、法務などの専門的な知識が求められる他、複雑な手続きや交渉が求められるため、自社のみで通常業務と並行して行うことは難しいでしょう。そのため、M&A仲介会社やM&Aアドバイザーに相談することをおすすめします。
▷関連記事:「M&A仲介会社とは?FAとの違いや選び方、メリットや手数料の一覧・相場を紹介」
譲受企業の目的を理解する
譲受企業ごとにM&Aの目的は異なり、目的によって候補先が変わります。
例えば新しい事業を起こしたい場合、一から立ち上げるよりも、M&Aで譲り受けた方がリスクやコストの低減が見込めます。
また、既存事業の強化を目的とする場合は、自社のサービスなどと関連した事業を譲り受けることによって生産性の向上や必要とする人材、新たな取引先の獲得が可能です。
その他、譲渡企業の資産や従業員などを得て、会社の規模拡大を図ることができるスケールメリットの獲得といった目的もあります。会社の規模が拡大すると交渉力やブランド力が強化され、コストの引き下げや知名度向上による広告費の削減や採用力の強化につながります。
このように、譲受企業はそれぞれの目的にあわせて譲り受ける企業を決めます。譲渡側はその選択肢の中に自社が入るよう、強みやシナジーなどを明確に打ち出せると良いでしょう。
M&Aの売却で専門家を利用する際の契約形態
会社や事業の売却はM&Aアドバイザーなどの専門家のサポートを受けながら進めることが一般的です。
前述の売却のデメリットの回避も専門家の支援を受けることでスムーズな実施が見込めます。また、M&Aでは法律や会計などの高い専門性が必要となりますが、譲渡側(売り手)が自社にM&Aの専門家を抱えていることは少ないです。
M&Aでは様々な条件交渉が行われますが、M&Aの知識と関連法の知識がないと自社にとって有利な方向に導くのが難しいことも事実です。
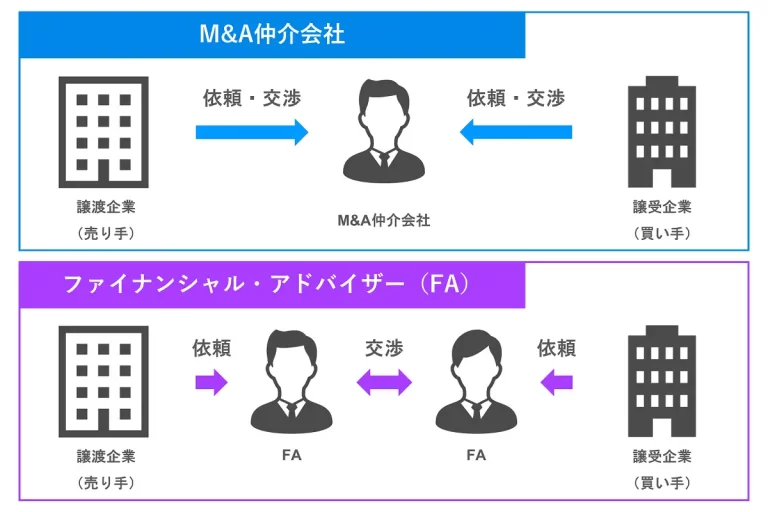
M&Aの専門家から会社や事業の売却の支援を受けるには、契約を結ぶ必要がありますが、主に仲介契約とFA契約があります。
仲介方式では、M&Aの専門家が譲渡側と譲受側に対して原則「中立的」「客観的」に仲介を行います。M&Aの専門家が、譲渡側と譲受側の双方の仲介を行うため、双方の利益の調整がスムーズに進むことがメリットです。
一方、FA方式は、M&Aの専門家が譲渡側または譲受側の片方とのみ契約を結ぶ形態です。M&Aの専門家が片方の利益を最大化することを目指して交渉してくれる点はメリットでしょう。
しかし、譲渡側と譲受側の双方が自社の利益を主張することで、M&Aが長期化しやすいことや破談になりやすいというデメリットがあります。
▷関連記事:「M&Aのアドバイザリー契約とは?契約形態・交渉方式の種類や報酬体系を徹底解説」
▷関連記事:「中小企業のM&A 企業の合併・買収をアシストする仲介会社の役割とは」
まとめ
M&Aには、大きく「合併」と「買収」がありますが、M&Aによる売却とは、買収を意味しており、対価と引き換えに会社や事業を第三者に譲り渡すことです。
M&Aによる会社や事業の売却には、事業を承継できることや創業者利益を確保できることなどのメリットがあります。一方で、運営方針や従業員の雇用条件が変わるなどのデメリットもあるため、事前に理解しておくことが大切です。
M&Aでは、税務や法務、財務などの幅広い知識が必要となるため、専門家のサポートを受けながら行うことをおすすめします。
fundbookでは、会社や事業の売却を検討している事業主が安心してM&Aを実施できるようサポートしています。まずはお気軽に無料相談をご利用ください。