常識を覆した「売上100倍差」の買収劇
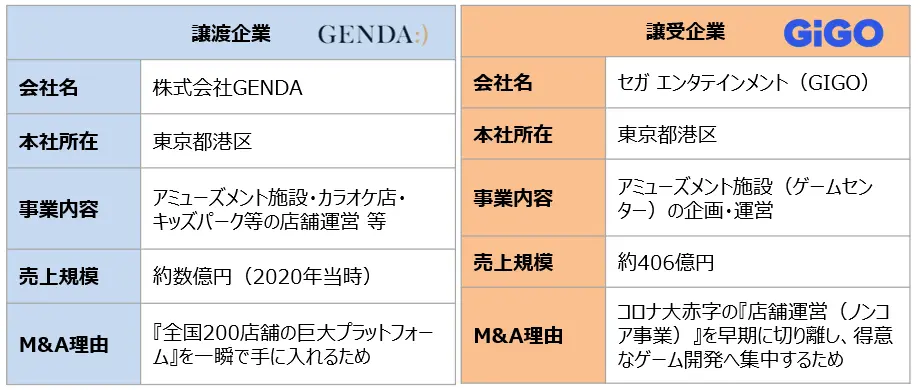
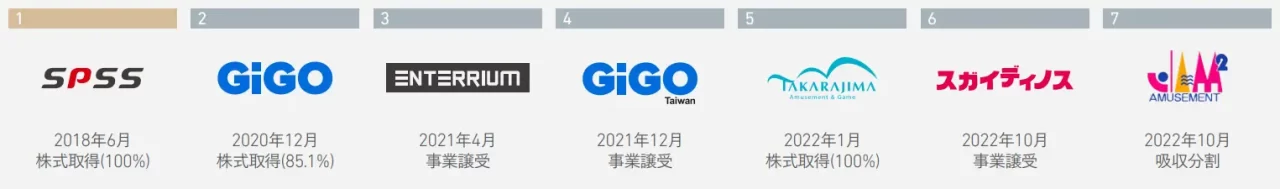
2020年当時、売上わずか数億円、社員30名程度だったスタートアップ「GENDA」が、売上約400億円、全国約200店舗を持つ業界の大手「セガエンタテインメント」を傘下に収めるという、前代未聞の買収劇が起こりました。この圧倒的な規模のねじれが生んだ買収劇は、当時のビジネス界に大きな衝撃を与え、「スタートアップM&A」の可能性を大きく広げることとなりました。
出典:株式会社セガ エンタテインメントの株式取得に関するお知らせ(GENDAプレスリリース)、および各社決算報告・各種報道資料
なぜ実現できた?「実質0円」と「段階的買収」の裏側
なぜ、これほど規模差のあるM&Aが実現できたのか。その理由は、コロナ禍で多額の固定費に苦しみ店舗事業を切り離したい売り手(セガサミーHD)のニーズに、GENDAが圧倒的なスピードで応えたためです。株式の譲渡対価は実質「0円」。さらに、最初に「株式の85.1%を取得」して主導権を握り、2年後に「100%完全子会社化(GiGOへリブランド)」へと移行する「段階的M&A」の手法をとったことで、極めてリスクを抑えながら巨大なオフライン・プラットフォームを瞬時に獲得することに成功しました。
出典:株式会社セガ エンタテインメントの株式取得に関するお知らせ(GENDAプレスリリース)、セガサミーホールディングス適時開示資料、GENDA「自社株式の14.9%を取得・屋号をGiGOに変更」プレスリリース
赤字23億から黒字31億へ。奇跡のV字回復を支えた「PMI」
しかし、本当に驚くべきは「買収後」の劇的なバリューアップです。買収当時、約23億円の営業赤字に沈んでいた事業を、GENDAは参画後わずか1期目で約31.7億円の営業黒字へと生まれ変わらせました。その鍵となったのが、買収時に資産の「減損処理」を徹底させ、引き継いだ後の減価償却費(固定費)を極限まで圧縮した財務ハック。そして、現場の強みをリスペクトしつつ、DXツールを即座に導入し、限定IP景品を大量投入する「空中戦(本社)と地上戦(現場)」を融合させたPMI(統合プロセス)でした。
出典:株式会社GENDA GiGO Entertainment(旧セガエンタテインメント)官報・決算データ
M&Aは「第二の創業」。上場後も続く非連続成長のエンジンへ
このGENDAの歩みが証明するのは、M&Aが決してネガティブではなく、事業成長を何倍にも加速させる「第二の創業」であるという事実です。2023年7月に新規上場を果たしたGENDAにとって、上場さえもゴールではなく、ロールアップM&Aをさらに加速させるための「スタートライン」に過ぎませんでした。資金調達環境や上場基準がシビアさを増す今、大手のプラットフォームを活用して非連続な急成長を描く「グループイン」は、すべての経営者にとって最も価値ある選択肢の一つです。
出典:株式会社GENDA決算短信、および各種適時開示資料
自らが「買い手」となり、M&Aで業界を席巻する新たなシナリオ
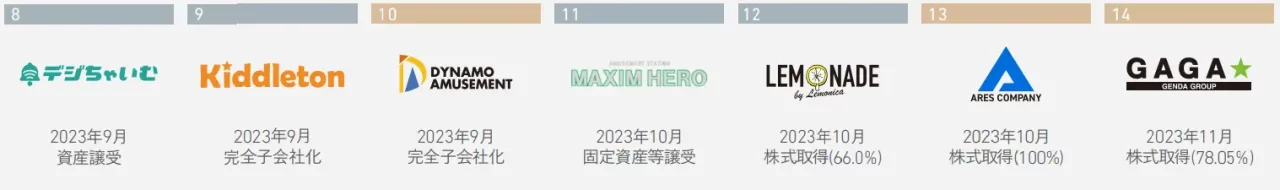
そして、この事例がスタートアップ経営者に提示するもう一つの未来。それは、M&Aを「売却(グループイン)の手段」としてだけでなく、「自らが買い手となって市場を統合し、非連続にスケールする手段」として積極的に活用するシナリオです。当時のGENDAは、上場前のわずか創業3期目のスタートアップでした。しかし彼らは、自社の持つDXやファイナンスの強みを武器に、圧倒的格上の事業を買い取り、再生することで爆発的な急成長を遂げました。
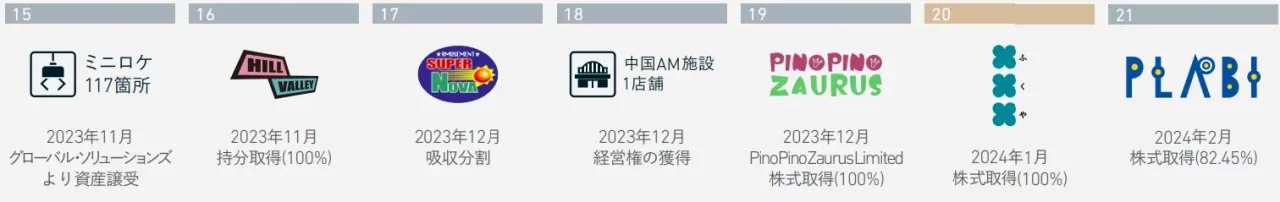
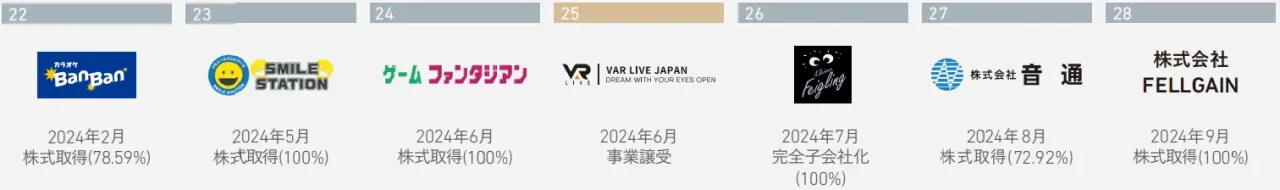
資金調達したスタートアップが、同業他社や周辺領域の中小企業を連続的に買収・統合する「ロールアップM&A」は、今やオーガニックな成長スピードを何十倍にもワープさせ、一気に業界シェアの頂点を奪うための極めて現実的な成長戦略ロードマップとなっています。大手の力を借りて飛躍するか、自らプラットフォームを築くか。この双方向のM&A戦略を視野に入れることこそが、次世代スタートアップのブレイクスルーを約束します。
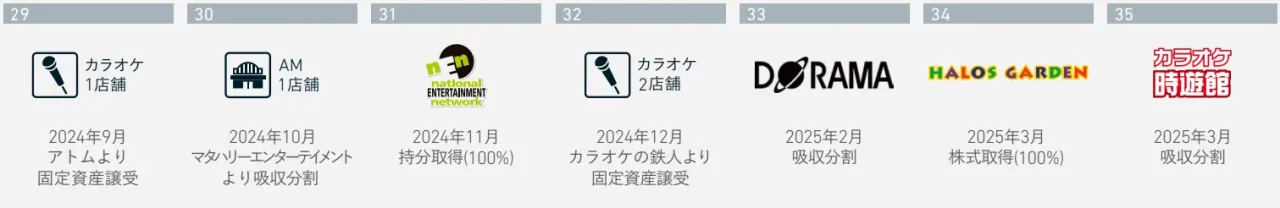
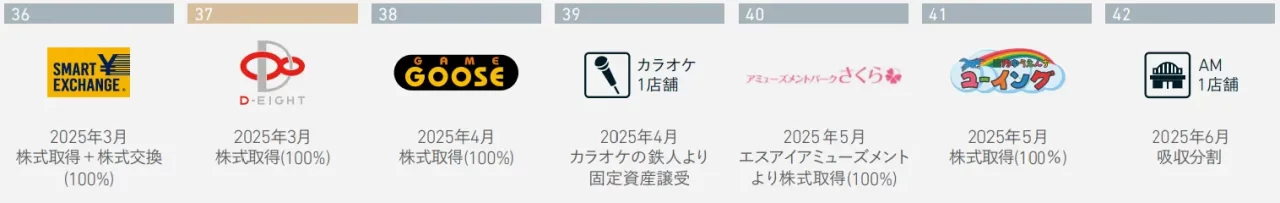
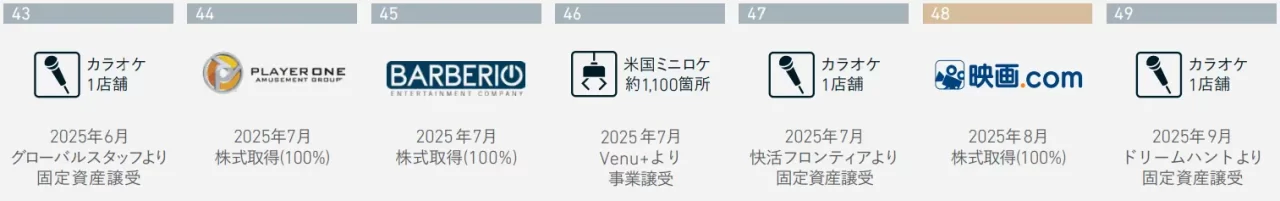
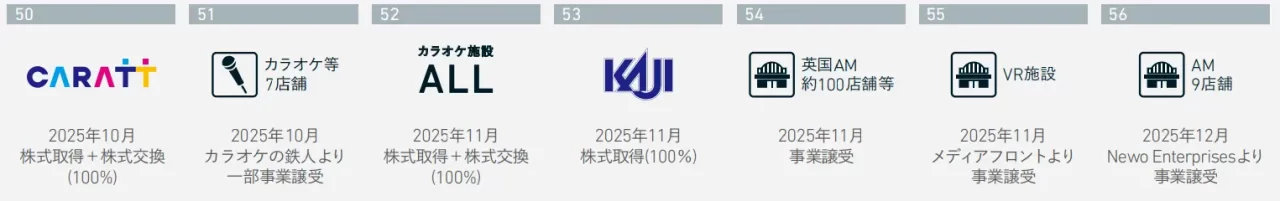
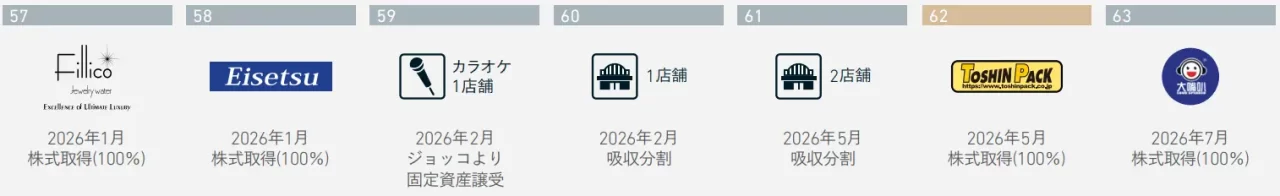
参考:GENDAのM&A実績