
M&Aのメジャーな手法でもある合併には、「吸収合併」と「新設合併」の2種類があります。
その中でも実務で多く扱われるのは吸収合併です。これは、新設合併で新たに会社を設立すると許認可の取得や登記・登録などに手間や費用がかかる場合があるためです。
合併を行う際には、会社法などに定められるいくつもの手続きを行わなければなりません。例えば株主総会決議や、合併に反対する株主からの株式買取請求にかかる手続き、合併の規模によっては独占禁止法などに定める届出なども必要になります。
本記事では、合併における手続きの中の債権者保護手続き(債権者異議手続き)について解説します。
手続きに必要な期間や対象となる債権者の範囲をはじめ、煩雑な個別催告を省略できる「ダブル公告」の方法や、電子公告を利用する際の注意点まで網羅的に解説しているため、ぜひ参考にしてください。
▷関連記事:M&Aにおける合併とは?意味や手続き、種類の違いを解説
▷関連記事:「吸収合併とは?メリットや手続き、登記」
▷関連記事:M&Aにおける新設合併とは?定義や手続きの流れを解説
AIマッチングシステム「KEPL」
経営者様の「想い」まで分析し、買手候補との相性を複数の軸でスコア化
成約後の「成功」を見据えた、最適な買手候補をご提案
KEPLが“本当に合う相手”との出会いをサポートします!
合併時の債権者保護手続きの意義・必要性
会社法では、組織再編によって影響を受ける債権者がいる場合、その債権者に対して組織再編を行う旨を知らせて異議を述べる機会を与えるため、債権者保護手続きを行わなければならない、と定められています。
会社法上、債権者異議手続きが求められるかどうかを分類すると次のとおりになります。
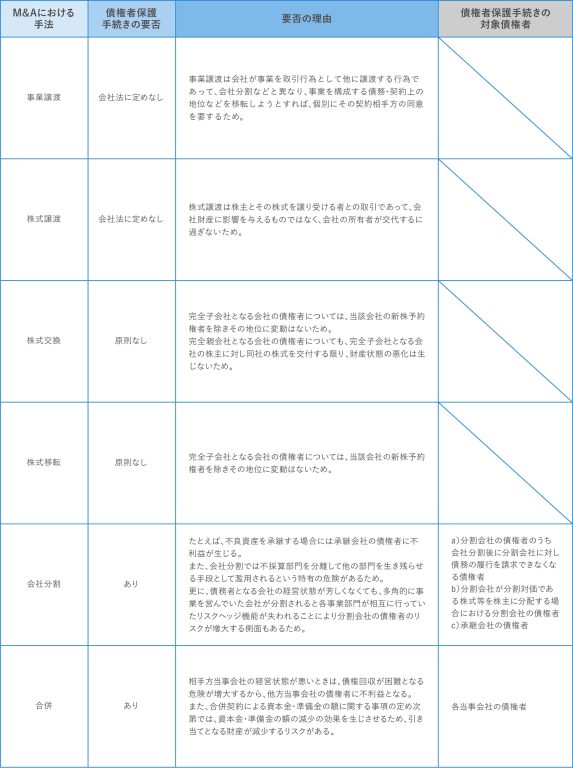
吸収合併では存続会社・消滅会社の双方で手続きが必要
合併の場合、相手方当事者の資産状態が悪いときは、他方当事者会社の債権者に重大な影響を与えるため、消滅会社及び存続会社全ての当事会社が債権者の異議の手続きをとらなければなりません。なぜ会社法はこのような手続きを定めたのか、簡単な事例で説明すると、次のようになります。
例えば、合併しようとしているA社は、魅力のある事業を行っているものの業績・資産状態が悪いとします。他方A社を合併しようとしているB社の業績・資産状態は好調です。
このような場合、B社はA社を合併することで、A社の債務や不良資産を引き継ぐことになり、資産状態が悪化してしまいます。
そうすると、B社に金銭を貸し付けていた債権者は、B社の業績が良かったから貸していたにもかかわらず、勝手にB社がA社を合併してしまうとB社の業績や資産状態が悪化するため、知らないうちに貸した金銭が返ってこないなどのリスクを負うことになってしまいます。
このリスクから債権者を保護するために、債権者に対し「合併をしますよ」という知らせを行い、債権者が「合併するのは困ります。それでも合併するなら貸したお金を返してください」という機会を作ることを定めたのです。
そして、このことはA社の債権者から見ても同じことがいえます。それは、A社がC社と合併した場合、C社はA社よりも業績・資産状態が悪い会社である可能性があるためです。
そのため、会社法では合併の当事者である全ての当事会社に対し、債権者保護手続きを定めているのです。
債権者保護手続きを行わなかった場合
債権者保護手続きを行わなかったり、法定された期間を守らなかったりした場合はどうなるのでしょうか。
この場合、吸収合併が法令に違反するとして、法令で定められた債権者保護手続きを行わなかった会社の株主から当該合併を止めることを請求される可能性があります。この請求を差止請求といいます(会社法(以下「法」)784条の2、796条の2)。
また、合併が実行された後でも、当該合併が無効となる場合があります。ただし、合併のような組織再編の場合、その無効の解決を民法の一般原則に委ねてしまうと取引の安全を害することから、会社法は合併の無効を訴えのみによって主張できることとしました(法828条1項柱書・同項7号・同項8号)。債権者保護手続きが履践されないことは、この無効の原因になるのです。この無効の訴えは、合併の効力が生じた日から6ヶ月以内に、効力が生じた日において当事会社の株主などであった者、破産管財人若しくは吸収合併について承認しなかった債権者が提起することができます(法828条2項)。
※出典:会社法「第七百八十四条の二」「第七百九十六条の二」「第八百二十八条1項2項」
合併時の債権者保護手続きの手順
合併における債権者保護手続きの具体的な手順などを解説していきます。
合併における債権者保護手続きの具体的な手順などを解説します。
債権者保護手続きにかかる期間とスケジュール
吸収合併では、債権者が異議を述べる期間として1ヶ月以上を設ける必要があります。消滅会社・存続会社は、官報公告および知れている債権者への個別催告を行うのが原則であり、公告・催告においては、債権者が一定の期間内に異議を述べられる旨を知らせます。
債権者保護手続きが終了していない場合、吸収合併の効力発生に関する規定は適用されません。そのため、効力発生日から逆算してスケジュールを組み、効力発生日までに手続きを完了させることが実務上の重要なポイントになります。
なお、異議期間経過後の取扱い(みなし承認)や、異議があった場合の弁済等の対応については、後述の「(3)債権者に対する弁済など」で解説します。
個別催告の対象となる「知れている債権者」とは
吸収合併では、消滅会社・存続会社の双方の債権者が、合併について異議を述べることができます。
消滅会社側は会社法789条、存続会社側は会社法799条でそれぞれ定められています。
消滅会社・存続会社は、官報公告に加えて「知れている債権者」へ個別に催告するのが原則です。個別催告では、吸収合併をする旨や相手方会社の商号・住所、債権者が一定期間内に異議を述べられる旨などを通知します。
ただし、官報公告に加えて、定款で定めた日刊新聞紙または電子公告の方法でも公告する場合は、知れている債権者への個別催告を省略できます。個別催告の省略条件については、後述する「個別催告を省略する方法」で詳しく解説しています。
債権者保護手続きの具体的な手順
債権者保護手続きの具体的な手順を紹介します。
| (1)公告 (2)個別催告 (3)債権者に対する弁済など |
(1)公告
会社法が定められた事項を官報に公告します(法789条2項、799条2項)。公告の内容は次のとおりです(法789条2項・799条2項)。
| ・吸収合併をする旨 ・合併の相手会社の商号及び住所 ・当事会社の計算書類に関する事項として法務省令(法施行規則188条、199条)で定めるもの ・一定の期間内に異議を述べることができる旨(1ヶ月以上) |
なお、公告は当事会社が共同で行うことも考えられます。
(2)個別催告
官報による公告以外に知れている債権者には、各別にこれを催告しなければならないとされているため、公告と同様の法定事項を債権者に催告します。
個別催告では、知れている債権者に対して、主に以下の事項を通知します。
| ・吸収合併をする旨 ・相手方会社の商号・住所 ・当事会社の計算書類に関する事項 ・一定の期間内に異議を述べることができる旨など |
また、原則として、官報公告に加えて知れている債権者への個別催告が必要とされています。
ただし、官報公告に加えて、定款で定めた日刊新聞紙または電子公告による公告を行う場合は、個別催告を省略できます。具体的な省略条件については、後述する「個別催告を省略する方法」で解説します。
催告の方法は、実務的には普通郵便によるハガキまたは封書による例が多いようです。催告の期間は1ヶ月を下回らない一定の期間をとる必要があり、また、催告については到達主義(通知を発送したときではなく到達したときにその効果が発生する)とされていることから、郵送期間も加味することになります。
(3)債権者に対する弁済など
債権者が異議を申述したときは、会社は債務を弁済するか、相当の担保を提供するか、弁済に充てる目的で信託会社に相当の財産を信託しなければなりません(法789条5項、799条5項)。
ただし、合併が当該債権者を害するおそれがない場合はこの限りではありません(法789条5項ただし書き、799条5項ただし書き)。吸収合併の登記に際しては、吸収合併をしても当該債権者を害するおそれがないことを証する書面を添付する必要がありますが(商業登記法80条3号)、おそれがないと判断するケースはまれです。
なお、債権者が一定の期間内に異議を述べなかったときは、当該吸収合併を承認したものと見なされます(法789条4項、799条4項)。
※1出典:会社法「第七百八十九条4項・5項」「第七百九十九条4項・5項」
※2出典:商業登記法「第八十条3号」
個別催告を省略する方法
原則として、官報公告に加えて「知れている債権者」への個別催告を行う必要があります。この「知れている債権者」とは少額の債権者も含まれるため、煩雑な事務処理や郵送費などのコストがかかる他、通知すべき債権者が抜け落ちてしまうリスクも生じます。
ただし、会社法上、一定の場合には個別催告の省略が可能です。官報公告に加えて、定款で公告方法として定めた日刊新聞紙または電子公告による公告を行った場合(いわゆる「ダブル公告」)は、知れている債権者への個別催告を省略することができます(会社法789条3項、799条3項)。
なお、官報公告そのものを省略できるわけではなく、「官報公告+日刊新聞紙」または「官報公告+電子公告」の組み合わせで行う必要があります。
このダブル公告を利用するには、日刊新聞紙または電子公告が会社の公告方法として定款に定められていることが条件です。公告方法として官報のみを定めている会社は、定款を変更するなどの対応が必要になります。
以下の表に、「官報公告+個別催告」と「ダブル公告」の違いを整理します。
| 公告方法 | 個別催告の要否 | 省略するための条件 |
| 官報公告のみ | 必要 | 省略不可 |
| 官報公告+日刊新聞紙公告(ダブル公告) | 不要 | 定款で日刊新聞紙を公告方法として定めていること |
| 官報公告+電子公告(ダブル公告) | 不要 | 定款で電子公告を公告方法として定めていること |
電子公告で個別催告を省略する際の注意点
合併に関する公告を電子公告で行う場合、公告期間中は法務大臣の登録を受けた電子公告調査機関による調査を受ける必要があります。電子公告調査機関は、公告が正常に掲載されているか、改ざんされていないかなどを調査・記録する役割を担っています。
電子公告調査が終了すると、調査機関から調査結果通知が交付されます。この調査結果通知は、電子公告が適法に行われたことの客観的な証拠資料となり、商業・法人登記の申請時に「公告をしたことを証する書面」として添付することが可能です。
また、ダブル公告として電子公告を利用する場合も、債権者が異議を述べる期間は1ヶ月以上確保しなければなりません。さらに、電子公告を公告方法とする場合は、その旨を定款で定めるとともに、公告ホームページのURLなど所定の事項を登記する必要があります。
電子公告調査を依頼する際は、法務省が公開している「登録された電子公告調査機関一覧」から調査機関を確認できます。
・法務省「登録された電子公告調査機関一覧」
まとめ
以上が合併における債権者保護手続きの手順と内容です。合併全体の流れでは具体的なイメージが難しい債権者保護手続きも、単体で見れば、そこまで複雑な手続きではありません。
異議申述期間は1ヶ月以上確保する必要があるため、合併の効力発生日から逆算して公告・催告のスケジュールを組むことが重要です。また、一定の条件を満たす場合はダブル公告によって個別催告を省略できますが、電子公告を利用する際は電子公告調査機関による調査が必要になる点にも注意が必要です。
しかし、手続きを実施しなかったり法定の内容を履践しなかったりした場合は、合併の差止めや無効訴訟の原因になりますから、十分な注意が必要です。知れている債権者の範囲や個別催告の省略など、注意すべき点については必要に応じて専門家に相談しましょう。M&A・事業承継の専門アドバイザーへの相談をご検討の方は、ぜひfundbookにお問い合わせください。
fundbookでは、M&Aアドバイザーの専門的な知見やテクノロジー、AIなどを活かし、豊富なネットワークを用いながら最適な相手を見つけて譲渡企業・譲受企業のマッチングを行っています。
日本全国に譲受企業ネットワークを持ち、47都道府県全てで支援実績があります。100名以上のアドバイザーが在籍し、各業界に精通した業界専門チームを編成しているため、業界特有の環境や課題を踏まえたサポートが可能です。
M&Aを検討中の方はfundbookにお気軽にご相談ください。
fundbookのサービスはこちら(自社の譲渡を希望する方向け)
fundbookのサービスはこちら(他社の譲受を希望する方向け)
※この記事は執筆当時の法令等に基づいて記載しています。