
高齢化や後継者不足などの問題を受けて、経営戦略の1つとしてM&Aによる会社売却を検討・実施する企業が増加しています。
しかし、「具体的にどう進めれば良いかわからない」「現時点では問題ないので大丈夫」と考え、会社売却をためらう方も多いのではないでしょうか。また、すでに売却を検討している場合でも、どのようなタイミングで売却すべきか判断が難しいこともあります。
本記事では、会社売却の基礎知識や売却のメリット・デメリット、売却方法について解説します。
あわせて税金の仕組みや相場、企業価値の算定方法なども説明するので、会社売却を検討している方はぜひ参考にしてください。
安田 亮
https://www.yasuda-cpa-office.com/
この記事を監修した専門家
安田 亮(やすだ りょう)
公認会計士・税理士・1級FP技能士
1987年香川県生まれ、2008年公認会計士試験合格。大手監査法人に勤務し、その後、東証一部上場企業に転職。連結決算・連結納税・税務調査対応などを経験し、2018年に神戸市中央区で独立開業。
HP:https://www.yasuda-cpa-office.com/
会社売却とは
会社売却とは、株式の譲渡などにより第三者に経営権を移転することを指します。株式譲渡の場合、会社の法人格はそのまま存続するため、原則として会社が保有する資産や負債、取引先との契約、従業員との雇用契約なども会社に残ります。
会社売却によって「売却益を得る」「企業のさらなる成長が見込める」「後継者問題を解決する」など、様々なメリットが見込めます。
会社売却は年々増加
中小企業庁の「2026年版中小企業白書※1」によると、2025年の中小企業の後継者不在率は50.8%です。後継者不在率は減少傾向にあるものの、依然として半数を超える中小企業で後継者が不在となっています。
こうした中、M&Aによる第三者承継の活用も広がっています。
中小企業庁が公表した「事業承継・M&Aに関する現状分析と今後の取組の方向性について※2」によると、中小M&Aの件数は増加しており、事業承継の手法としてもM&Aの活用が広がっています。
近年では、M&Aは事業承継の手段にとどまらず、市場シェアの拡大や人材・ノウハウの獲得など、企業の成長戦略としても活用されています。
※1 出典:中小企業庁「2026年版中小企業白書」
※2 出典:中小企業庁「事業承継・M&Aに関する現状分析と今後の取組の方向性について」
会社売却のメリット
会社売却は、経営者や企業の事業にいくつかのメリットをもたらします。会社を売却するメリットを5つの項目に分けて解説します。
▷会社売却のメリット(1):創業者利益の獲得
会社を売却することで、売却対価を受け取ることができます。株式譲渡によって創業者利益を得た場合、その資金を新たな事業への投資や老後資金などに充てることが可能です。
株式の売却額が取得費や譲渡費用などを上回る場合、その差額について譲渡所得が生じることがあります。
個人株主が株式を譲渡する場合は譲渡所得に対して税金が課されますが、税率や手取り額は売却スキームや取得費などによって異なるため、事前に確認が必要です。
また、会社売却はイグジットの選択肢の1つです。イグジットの代表的な手段にはIPO(新規上場)がありますが、IPOには一定の準備期間が必要で、監査や上場審査への対応も求められます。
一方、会社売却はIPOと比べて準備期間を短縮できる場合がある他、買い手企業の経営資源を活用できる可能性もあります。
▷会社売却のメリット(2):後継者問題の解決
先述のとおり、中小企業庁の調査によると、2025年の後継者不在率は50.8%で、依然として半数を超えています。
後継者不在率は近年、低下傾向にあります。ただし、中小企業では60歳以上の経営者が全体の過半数を占めており、後継者不在は引き続き重要な課題といえるでしょう。
こうした後継者不在への対応策の1つが、M&Aによる会社売却です。
▷会社売却のメリット(3):個人保証の解除
経営者には、会社の債務に対して個人保証が設定されている場合があります。個人保証とは、会社が金融機関などから融資を受ける際に、会社経営者が会社に代わり債務責任を負う保証のことです。金融機関から支払いを請求された場合は、保証人として会社の債務を支払わなければなりません。
精神的な負担も多い個人保証を含め、親族などに会社を引き継いでもらうことが難しい場合も多く、事業承継において個人保証は足かせになってしまいます。
会社売却に伴って個人保証の解除や新経営者への変更が行われる場合がありますが、自動的に解除・変更されるわけではありません。金融機関などの承諾や所定の手続きが必要となるため、事前に確認することが重要です。
▷会社売却のメリット(4):経営資源の選択と集中
M&Aでは、会社全体を売却する方法の他、一部の事業のみを売却する方法もあります。会社のノンコア事業(コア事業ではない非中核事業)の売却は、経営資源の選択と集中に有効です。
近年、市場の成熟化や経営の安定化から事業の多角化を図る会社が増えています。コア事業以外の事業で収益が得られれば良いですが、赤字になると経営を圧迫しかねません。
自社が展開する事業を見直し、収益性の低いノンコア事業を売却すれば、自社のコア事業へより経営資源を集中できます。会社売却は赤字体質を改善し、持続可能な経営を行う際にも役立つ手法です。
▷会社売却のメリット(5):企業としてのさらなる成長
会社を売却することによって、買い手企業のもとで企業としてさらなる成長が期待できます。
例えば、大手グループの傘下に入る場合、資金面やノウハウ面、人材面、設備面など、あらゆる面で補完を受けられる可能性が考えられます。さらに、買い手企業が同じ事業を営んでいる場合、技術や営業の販路などでシナジーを発揮できることがあります。
会社売却のデメリット
会社売却はいくつかのメリットが得られる一方、注意すべきデメリットや課題も存在します。ここでは、会社売却の主なデメリットを解説します。
▷会社売却のデメリット(1):ロックアップの発生
M&Aにおけるロックアップとは、契約内容によって、売り手経営者などが会社売却後も一定期間経営に関与することを求められる取り決めを指します。
キーマン条項とも呼ばれる取り決めであり、売却された会社の経営陣が会社に残り、新経営陣への引き継ぎを行う十分な期間を確保したり、企業の事業がうまくいかなくなったりすることを防ぐために設定されています。
会社売却後すぐに引退を考えている場合や新しい事業展開をしたい場合にはネガティブな事項になりますが、ロックアップを解除することで売却金額に影響が出ることなどから、契約から外すことは難しい場合が多いです。
▷会社売却のデメリット(2):競業避止義務の発生
競業避止義務とは、会社売却後に売却した事業の領域に携わることを禁止することを指します。
会社を売却した経営者が再度同じような事業を展開した場合、その経営者から会社を譲り受けた企業が不利益を被る可能性があるため、同様の事業を行うことを禁止するという義務です。
株式譲渡では、売主に競業避止義務が法律上当然に発生するわけではありませんが、株式譲渡契約で一定の期間・範囲について競業避止義務を定めることがあります。
一方、事業譲渡では、会社法第21条に競業避止義務が定められており、当事者間に別段の意思表示がない場合、事業を譲渡した会社は、同一の市町村および隣接する市町村の区域内で、譲渡日から20年間、同一の事業を行ってはならないとされています。
また、特約によって競業避止義務を定める場合でも、その期間は30年を超えることができません。
▷会社売却のデメリット(3):売却先探しに時間がかかることがある
会社売却では、買い手となる相手先を見つける必要がありますが、この相手先探しに時間がかかることがあります。
売却にあたっての希望価格や条件によって相手先探しの期間は異なりますが、相手先が見つかったとしても交渉に時間がかかるケースもあります。最終的に売却が完了するまでに1年近くかかることも珍しくありません。
そのため、会社売却を検討する際は、ある程度時間がかかることを事前に想定し、タイミングを考えて実行する必要があります。
会社売却の方法
会社を売却する方法としては、いくつかのスキームがあります。ここでは、そのうち代表的な3種類の手法について解説します。
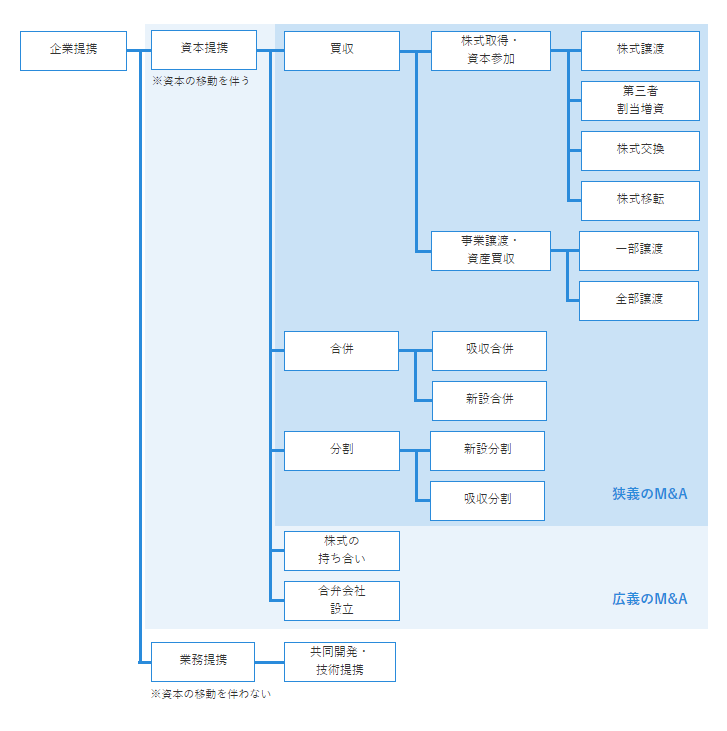
▷株式譲渡
会社を譲渡する際の代表的な手法が「株式譲渡」です。
M&Aにおける株式譲渡は、譲渡企業の株式を譲受企業が買い取ることで経営権を移転させます。経営資源も引き継がれることが一般的で、譲渡企業の従業員の雇用も継続されることがほとんどです。
株式譲渡では、株式譲渡契約に基づいて株式を移転し、対価の支払いなど所定の手続きを行います。また、会社に対して株式の取得を主張するため、株主名簿の名義書換を行います。合併や事業譲渡などの他の手法と比べて手続きが簡易であることが特徴です。
また、株式譲渡では原則として不動産や設備、ノウハウなどの経営資源も引き継がれます。
▷関連記事:「株式譲渡とは?メリット・デメリットや手続きの流れ、注意点や税金について徹底解説」
▷事業譲渡
株式譲渡と同様に、代表的な手法が事業譲渡です。
事業譲渡は株式譲渡とは異なり、会社が営む事業の全部または一部を、資産・負債・契約などの対象を特定して他社へ譲渡する方法です。
▷関連記事:「事業譲渡とは?メリット・デメリットや流れ、具体的な手続き、税金について徹底解説」
▷会社分割
会社分割には、「新設分割」と「吸収分割」の2つの方法があります。
新設分割とは、1つまたは複数の会社が分割する事業で有する権利義務の全部または一部を、分割により新たに設立する会社に承継させる組織再編のことをいいます。
一方、吸収分割とは、1つまたは複数の会社が分割する事業で有する権利義務の全部または一部を、分割により他の会社に承継させる組織再編のことをいいます。
▷関連記事:「会社分割とは?手続きの流れ・吸収分割と新設分割の期間や事業譲渡との違いを解説」
会社売却の流れと進め方
会社売却(M&A)のプロセスは長期間に及びますが、大きく3つのフェーズに分けることができます。各フェーズで行うことは以下のとおりです。
1)準備フェーズ
M&A仲介業者の選定など、M&Aに関する検討を行います。会社売却の目的の明確化、支援機関との相談、引退後の見通しを含め、M&Aに向けた準備を行う段階です。
2)交渉フェーズ
譲渡企業と譲受企業間でトップ面談を行い、譲渡価格や条件などの交渉、売却後の従業員の処遇などを話し合い、M&Aの詳細を交渉する段階です。双方で条件の合意に達したら、M&Aに関する基本合意を行い、デューディリジェンスを実施します。
3)最終契約フェーズ
最終契約を行い、経営権の移転を行います。最終契約に基づく譲渡対価の支払いや手続き(クロージング)、財産の整理なども実施します。
M&Aの進め方の詳細は以下の記事で紹介しているため、ぜひご参照ください。
▷関連記事:「M&Aとは?意味・メリット・流れ・手法・費用をやさしく解説【2026年版】」
会社売却のタイミング
会社を売却するには、タイミングを見極めることが重要です。どのようなタイミングが適しているのか見ていきましょう。
1)イグジットを目的とした場合
イグジットを目的に売却を進める場合は、外部環境も含めて成長の途上にある段階であると、より良い条件での売却が期待できます。外部環境は事業に大きな影響を与えるため、自社にとって良い時期であることは、条件交渉などで有利に働くことがあります。
例えば、市場が飛躍的に拡大している業界であれば、譲受企業が提示する譲渡価額は高くなる傾向にあります。成長が見込まれること以外にも、法律の改正が有利に働くタイミングなども外部環境が良い時期と言えます。
また、自社が成長段階であることも、イグジットを目的に売却する場合には良い時期と判断できます。譲受企業の多くは今後の成長が見込める企業を買収したいと考えるためです。
一方、資金繰りが芳しくない状況となる見通しがある場合は、実際に資金繰りが不安定になる前に交渉を開始することも重要です。不安定になってしまった場合、売却は達成できても株価などが安価に設定されるケースもあります。
2)業界再編が進んでいる場合
業界再編が進む業界の場合は、業界再編が完了する前に売却を進めることが得策と言えます。業界内の大手企業同士の合併などによって再編が進んでいる際は、中小規模の企業に対する譲受ニーズが高まる場合があります。
そのため、譲渡価額も高く設定される傾向があったり、事業が成長局面にない場合でも売却できる可能性が高まったりと、売却側が有利になることがあります。
一方、業界再編が進み、大手数社のシェアが高まり再編が完了した場合は、譲り受けニーズが弱くなります。つまり、業界再編が完了する前の再編が進んでいるタイミングが売却に適した時期といえます。
また、業界再編がある程度進むと、シェアの高い企業はスケールメリットなどによって、再編前より競争力が強化されることもあり、中小規模の企業にはより一層の競争力が求められる可能性があります。
業界再編は法律の改正などによって急速に進むことがあるため、自社の関連する業界の動向を把握しておきましょう。
3)経営者の健康問題を理由とした事業承継の場合
経営者自身の高齢化や身体の不調などの健康状態を鑑みて事業承継を検討する際には、いつまでに実施するかをあらかじめ考えておくことが重要です。
M&Aでは短くとも半年、長期化する場合は数年を要することもあります。経営者の健康状態が優れない状態になってから売却の手続きを進めるのは現実的ではありません。
特に、売却先の候補を見つけるマッチングには多くの時間がかかります。そのため、直近で売却を考えていない場合でも、事前にM&A仲介会社などに相談し、いつまでに売却を実施したいかを共有しておくことをおすすめします。
また、円滑な売却を実現するためにも自社の経営の改善を進めるとともに、M&A仲介会社などに共有する会計処理に関する書類や取引先との契約書、売却の条件の準備を進めておきましょう。
▷関連記事:「M&A仲介会社とは?FAとの違いや選び方、メリットや手数料の相場を徹底解説」
会社売却にかかる税金の仕組み
会社売却によって得た利益(譲渡益)には税金が課されますが、選択する売却方法(スキーム)によって税率や課税の仕組みは大きく異なります。
特に、代表的な手法である「株式譲渡」と「事業譲渡」では、課税される税金の種類や仕組みが異なります。
売却後の手取り額を把握するためには、各スキームの税務上の特徴を理解し、課税関係を事前に確認することが重要です。
以下では、株式譲渡と事業譲渡それぞれの課税の仕組みを解説します。なお、M&Aにかかる税金については、以下もあわせてご覧ください。
▷関連記事:「M&Aにかかる税金は?株式譲渡・事業譲渡の税務や節税方法をわかりやすく解説」
株式譲渡:税率は原則「20.315%」
M&Aの代表的な手法である「株式譲渡」では、個人株主が株式を売却して得た譲渡所得に対して税金がかかります。ここでは、株式譲渡における課税の仕組みを解説します。
課税対象となる所得は、以下の計算によって算出されます。
総収入金額(譲渡価額)- 必要経費(取得費+委託手数料など)
総収入金額とは、株式を売却した対価として得た金銭です。
また、必要経費として認められるものには、取得費や委託手数料などが挙げられます。取得費は、株式を取得する際にかかった費用のことです。委託手数料など、株式の譲渡に要した費用が必要経費として認められる場合があります。
算出された課税対象の所得に原則として20.315%(所得税および復興特別所得税15.315% + 住民税5%)をかけた金額が課税されます。
ただし、基準所得金額が3億3,000万円(令和9年以降は1億6,500万円)を超える個人について、所定の判定により追加の所得税が生じる場合があります。
事業譲渡:法人税等に加えて課税資産には消費税
特定の事業や資産のみを売却する「事業譲渡」では、売却の主体は株主個人ではなく会社(法人)です。そのため、譲渡によって生じた利益は法人の所得に含まれ、法人税等の課税対象となります。
事業譲渡によって生じた利益は、他の事業の損益と合算して法人税等を計算する仕組みです。法人税等の実効税率は、法人の規模や所得、所在地などによって異なる点に注意が必要です。
なお、繰越欠損金(赤字)がある場合は、一定の要件のもとで所得から控除できることもあります。
また、譲渡対象となる資産のうち、課税資産(営業権・在庫・設備など)に対しては消費税が課されます。一方、土地などの非課税資産には消費税はかかりません。
株式譲渡では役員退職金を活用できる場合がある
事業譲渡と株式譲渡では、活用できる税務上の選択肢が異なります。株式譲渡では、役員退職金の活用によって税負担を抑えられる場合があります。
具体的には、株式譲渡とあわせて、会社から役員退職金の支給を受ける方法があります。役員退職金には退職所得控除が適用され、原則として他の所得と分離して課税されるため、条件によっては税負担を抑えられる場合があります。
ただし、役員退職金のうち不相当に高額と判断された部分は、損金算入が認められない可能性があります。実際に活用する際は、専門家に相談したうえで進めることをおすすめします。
会社売却は赤字でも可能?
結論、会社や事業が赤字でも売却は可能です。
会社や事業を買収しようと検討する会社の多くは、自社の企業規模や商圏を拡大することや、買収によって新規事業に参入することを目的としています。
他社のブランド力や技術、営業ノウハウ、人材、流通網を買収によって手に入れることで、自社単独では成し得ない事業成長を実現させることができるため、たとえ赤字でも買いたいという意欲を持つ会社はあります。
また、廃業せずに売却することで会社が存続し、その地域に会社が残ること自体に意味がある場合もあります。
例えば、地域社会の産業を支える設備工場やインフラであるガス会社、病院などの場合、その会社や法人がなくなってしまうと、地域住民や産業に多大な影響を及ぼす可能性があります。
そのような会社や事業を支え、地域に貢献することを魅力と考える買い手もいるため、赤字でもまずは会社を存続させることが可能なM&Aを検討してみることが大切です。
会社売却をする際の相場と企業価値算定
会社売却の価格は、売却企業の企業価値をもとに検討されます。企業価値は企業の規模や業績、保有資産、将来性などによって異なるため、売却価格も案件ごとに様々です。
大企業では数十億円規模、世界的な企業では数百億円以上の取引となるケースがある一方、中小企業でも数億円規模で売却される場合があります。
また、個人事業や小規模な事業を対象とするスモールM&Aでは、数十万円~数百万円程度の比較的小規模な金額で取引されるケースもあります。
このように会社売却の価格には大きな幅があり、企業規模だけで一概に判断することはできません。売却価格を検討するうえでは、企業価値を適切に算定することが重要です。
以下では、企業価値の代表的な算定方法を紹介します。
▷関連記事:「スモールM&Aとは?メリット・デメリットやポイントと流れを解説」
▷コストアプローチ
コストアプローチとは、企業が保有する資産および負債をベースにして株式価値を算出する方法です。売却企業の純資産を根拠にするため、客観的に企業価値を算定できます。
具体的なコストアプローチの方法としては、以下の3つが代表的です。
| ・簿価純資産法 ・時価純資産法 ・時価純資産+営業権 |
コストアプローチの詳細は以下で紹介しているため、ぜひご参照ください。
▷関連記事:「【企業価値評価】コストアプローチとは?メリット・計算方法・他の方法との違い」
▷マーケットアプローチ
マーケットアプローチとは、株式市場や過去の類似したM&Aの取引事例での取引価額をもとに算出する評価方法です。評価対象企業の決算書などの数値に係数を乗じて価値を算出するため、株式市場の相場を反映できます。
マーケットアプローチの具体的な方法は以下が挙げられます。
| ・類似取引比較法 ・類似企業比較法 |
マーケットアプローチの詳細は以下で紹介しているため、ぜひご参照ください。
▷関連記事:「【企業価値評価】マーケットアプローチとは?よく使われる計算方法やシミュレーション方法」
▷インカムアプローチ
インカムアプローチとは、対象企業から将来期待される収益やキャッシュフローを、リスクを考慮して現在価値に換算し、企業価値を評価する手法です。
インカムアプローチの具体的な手法として、以下が挙げられます。
| ・DCF法 ・配当還元法 |
インカムアプローチの詳細は以下の記事で紹介しているため、ぜひご参照ください。
▷関連記事:「【企業価値評価】インカムアプローチとは?DCF法の計算方法」
会社売却を成功させるためのポイント
会社売却は多くの関係者に影響を与え、売却完了までに時間を要する大きなプロジェクトです。ここでは、会社売却を成功させるために押さえておきたいポイントを紹介します。
1)売却のタイミングを判断する
譲渡価格は、企業価値評価やデューディリジェンスの結果などを踏まえ、譲受企業との交渉を経て決定されます。事業や会社の業績が好調な時期は、企業価値が高く評価されやすく、交渉でも有利に働くため、譲渡価格の上昇につながる可能性があります。
また、条件によっては譲受候補先の選択肢が広がり、売却プロセスを進めやすくなる場合があります。一方、業績が悪化して利益が減少している時期は、譲受候補先が見つかりにくくなる可能性があります。
会社や事業の状況を見極めたうえで、売却のタイミングを判断することが重要です。
2)自社の理解を深める
会社の売却を行うためには、売却候補先企業を見つけることが非常に重要です。
売却候補先企業を見つけるためには、自社の強みやアピールポイントを把握し、その候補先企業に売り込むことが必要です。自社の強みやアピールポイントを上手く伝えられない場合、譲渡価額の減少や候補先企業が見つからないなどの問題に陥る可能性があります。
そのため、競合他社と比較して自社にどのような強みがあるか、市場でどの程度のシェアを持ち、今後の見通しはどうかなど様々な観点から自社の情報を整理してみましょう。
3)信頼できるM&A仲介会社を選択する
中小企業の会社売却は、M&A仲介会社を介することが一般的です。
会社売却の際には、税務や法務など様々な注意点やリスクが存在するため、会社売却に精通する専門家を介さない場合、トラブルの発生やプロセスの長期化の可能性が高まります。
M&A仲介会社には様々な企業が存在します。仲介会社によって強みとする業界が異なる場合や、特定の地域のみに特化している場合もあるため、自社に最適なM&A仲介会社を選択することが重要です。
▷関連記事:「M&A仲介会社とは?FAとの違いや選び方、メリットや手数料の一覧・相場を紹介」
会社売却の注意点
会社売却の際には注意しておきたいポイントがいくつかあります。売却を検討する方は、以下の点を押さえておきましょう。
1)従業員や経営陣の処遇
売却を進める際には、従業員や経営陣に配慮するようにしましょう。既存の従業員に対して、売却の目的や今後の処遇を共有し、売却への理解を得ることが重要です。
十分な理解が得られない場合、不安に感じた従業員や経営陣が退職に至る可能性もあります。従業員が退職すると、譲受企業が見込んだシナジー効果が得られないなど、売却の失敗の要因にもなり得ます。
雇用条件が大きく変更されることも退職の要因になり得るため、事前に譲受企業と売却後の従業員や経営陣の処遇に関して取り決めておくようにしましょう。
また、売却は取引先に影響を与えることもあるため、重要な取引先にも売却の目的や今後について共有することをおすすめします。
▷関連記事:「M&A後の退職金は?手法・役職別の取扱いと節税につながるスキーム、注意点を解説」
2)取引先や顧客との関係に配慮する
会社売却を進める際には、取引先や顧客との関係にも注意が必要です。会社売却後に契約内容を変更した場合、不利な取引条件を是正する目的であっても、取引先や顧客との関係が悪化するリスクがあります。
会社売却時には、譲受企業へ取引先や顧客の情報を正確に伝えることが大切です。特に主要な取引先や顧客に対しては、秘密保持に注意しつつ、適切な時期に速やかに売却を伝える必要があります。
会社売却の相談先
M&A仲介会社以外にも、M&Aを支援する代表的な業者として、FA(ファイナンシャル・アドバイザー)、公認会計士、税理士、弁護士などの士業事務所が挙げられます。近年では、M&Aプラットフォームのサービスも提供されています。
▷M&A仲介会社
M&A仲介会社は、譲渡企業と譲受企業の間に立ち、当事者双方に対して「中立的」「客観的」な立場で双方の希望を擦り合わせながらM&Aの成約までをサポートします。
仲介する会社ごとに特徴や強みが異なり、1人の担当が案件獲得から成約、PMIまで行うところもあれば、譲渡企業と譲受企業ごとに担当を分けて、それぞれのクライアントの要望をすり合わせていくところもあります。
また、主に中小企業の案件を扱っているため、該当する分野のM&Aにおいては後述の相談先に比べて実績のある会社が多いです。
M&A仲介会社の詳細については以下の記事でも紹介しているため、ぜひご参照ください。
▷関連記事:「M&A仲介会社とは?FAとの違いや選び方、メリットや手数料の相場を徹底解説」
▷FA(ファイナンシャル・アドバイザー)
FAはM&Aを検討する企業に対し、M&Aにおける計画の立案から成約に至るまでの一連の助言業務を行います。
大手証券会社や投資銀行などが該当し、中小企業を対象とした案件は基本的には取り扱わず、大手の上場企業や大規模な案件を対象にアドバイザリー業務を提供するのが特徴です。
その役割は、契約を結んだ譲渡企業または譲受企業の利益を最大化するサポートや、専門知識を生かした法務・財務・税務面への助言、戦略立案、交渉への参加などが挙げられます。
▷公認会計士や税理士、弁護士などの士業事務所
公認会計士や税理士、弁護士などの士業事務所は、M&Aのプロセスにおける財務や法務などの分野で専門的な知識を持つ点が強みです。
特に、M&Aの中で最も難関ともされるデューディリジェンスについては、譲受企業がこれらの士業事務所に委託することが一般的です。
▷M&Aプラットフォーム
M&Aプラットフォームは、オンライン上でM&Aのマッチングが行えるサービスです。譲渡を希望する企業や個人事業者が案件を登録し、譲受を検討する企業が案件の中から自社の戦略や条件に合う案件を探して交渉を行います。
M&Aプラットフォームは、企業自身で案件を探せる点がメリットです。M&A仲介会社の中には、独自のプラットフォームを提供する事業者も存在します。
会社売却の事例
会社売却は、企業のさらなる成長や事業の継続、後継者問題の解決などに活用されます。以下では、会社売却の具体的な事例を紹介します。
▷株式会社新生堂薬局の会社売却
株式会社新生堂薬局は昭和53年創業の老舗企業であり、九州北部を中心に調剤薬局やドラッグストアを展開する企業です。
2025年8月、株式会社マツキヨココカラ&カンパニーの子会社である株式会社アンドカンパニーが株式会社新生堂薬局の株式を取得し、子会社化することが取締役会で決議されました。
株式会社マツキヨココカラ&カンパニーは、ドラッグストアや調剤薬局を中核事業とする業界の大手企業です。
株式会社新生堂薬局は、株式会社マツキヨココカラ&カンパニーのグループに加わることで、ノウハウやリソースを経営に取り入れ、企業としてさらなる成長を図る予定です。
▷家業を守るために会社売却を選択した運送会社の事例
運送業を営むA社は、創業以来親族で事業を経営してきました。
運送業界を取り巻く環境は、近年厳しさを増しています。他の運送会社と同様に、A社は資材費や人件費などのコストの高騰、それに伴う値上げ交渉、人手不足などの経営課題を抱えていました。
A社は、厳しい経営環境の中で家業を守るために、会社を取引先である大手の運送会社に売却しました。大手企業との経営統合によって会社の存続が図られ、従業員からも好意的に受け止められています。
▷関連記事:「家業を守るため、顧問税理士とともに選択した『M&Aという事業戦略』」
▷後継者不在問題を会社売却で解決した不動産会社の事例
不動産業を営むB社は、70代の経営者が1人でほとんどの業務を担っていた会社です。将来的な経営の継続を考えて事業承継を検討しましたが、親族に後継者候補はおらず、廃業も視野に入れていました。
ただし、廃業すれば多くの物件オーナーにも影響を与えます。顧客の引き継ぎのために会社売却を検討したB社の経営者は、M&A仲介会社を通じて40代の経営者と出会い、M&Aで事業を承継しました。
会社売却によって後継者問題が解決しただけでなく、業務範囲の拡大や労働環境の改善により、今後さらなる成長が期待されます。
▷関連記事:「70代で後継者不在。顧客への思いからM&Aを選択した、経営を1人で担う創業社長」
会社売却のよくある質問
会社売却に関する質問の多い事項について、質問と回答をまとめて紹介します。会社売却で疑問や不明な点がある際の参考にしてください。
会社を売却するとはどういうことですか?
会社売却とは、株式の譲渡などによって経営権を他者に譲渡することを指します。会社を売却することで売り手と買い手それぞれにメリットが見込めるため、近年では経営戦略の1つとして有効活用されています。
詳細については、記事内の「会社売却とは」をご参照ください。
会社売却の相場はいくらですか?
会社売却をする際の相場は、売却企業の企業価値によって決定されます。そのため、企業の規模や算出される企業価値によって売却金額は大きく変わります。
大企業では数十億円以上、中小企業でも数億円規模となるケースがある一方、小規模な事業では数十万円~数百万円程度で取引される場合もあります。
詳細については、記事内の「会社売却をする際の相場」をご参照ください。
会社を売却したら従業員はどうなりますか?
会社を売却する場合、株式譲渡と事業譲渡のどちらの方法を選ぶかによって、従業員の雇用継続や引き継ぎのルールが異なります。適切なプロセスを踏むことで、従業員の雇用や待遇への影響を抑えやすくなります。
株式譲渡の場合、株主が変わるだけで法人格はそのまま残ります。そのため、会社と従業員との雇用契約や給与・退職金制度・福利厚生などの条件は、原則としてそのまま維持されます。
一方、事業譲渡では雇用契約が自動的に引き継がれず、労働契約を買い手企業へ承継するには、対象となる従業員から個別に承諾を得る必要があります。
労働条件の不利益な変更を防ぐためには、売却の交渉段階から買い手企業と従業員の処遇について十分に協議するとともに、対象となる従業員に労働条件を説明し、必要な同意を得ることが重要です。
▷関連記事:譲渡企業の従業員のその後
▷関連記事:事業譲渡による従業員の影響とは?退職金や転籍時の注意点を徹底解説
まとめ
会社売却は、後継者問題への解決や経営資源の選択・集中など、様々な目的で活用される有効な経営戦略の1つです。
しかし、売却をするタイミングの見極めや手続きには、業界全体を俯瞰して見ることや、法律・会計などの専門知識が欠かせません。
会社の売却を成功させるためにも、売却に関する知識や注意事項を把握している適切な相談先を見つけて、豊富な経験に裏付けされたアドバイスを受けながら事前準備を進めましょう。
fundbook では、M&Aの専門的な知見を持つアドバイザーがチームを組み、業界に合わせたサポートを提供します。会社売却を検討している方は、ぜひfundbookまでご相談ください。